Nguyên tắc định khoản kép áp dụng cho doanh nghiệp có nhiều nguồn thu, chi hàng hóa, nguyên vật liệu trên cùng 1 hóa đơn hoặc trên cùng 1 hóa đơn hàng hóa, dịch vụ không cùng thuế suất. Các khoản thu, chi mà định khoản nhiều hơn 1 bút toán được gọi là định khoản kép.
Ví dụ : Hóa đơn chi dịch vụ nước sản xuất có 2 thuế suất : Nước sạch thuế suất 8%, nước thải thuế suất 5% thì khi định khoản cần tách ra 2 khoản mục; Hóa đơn doanh thu sửa chữa ô tô có 2 khoản mục : Thu dịch vụ sửa chữa (tiền công), thu bán phụ tùng ô tô; Hóa đơn doanh thu sản xuất, thương mại thì cần phân biệt hàng hóa bán ra là thành phẩm hay hàng hóa v.v..
Nội dung đề cập chi tiết sau đây áp dụng cho doanh nghiệp có ngành nghề kinh doanh sửa chữa ô tô. Nguồn thu bao gồm : Thu dịch vụ, thu bán hàng hóa. Dữ liệu minh họa doanh thu trong tháng. Phương pháp chi tiết như sau :
1- Tải danh sách hóa đơn doanh thu trong tháng, chèn thêm 2 cột THG, NGY bên phải cột ngày tháng để sắp xếp thứ tự. (H1 - Danh sách hóa đơn). Ngầm định cột thêm vào mang tính chất của cột bên trái cột chèn (ngày tháng) nên không thực hiện được công thức. Dùng chức năng định dạng để định dạng cells cột số thứ tự, THG, NGY thành General ---> Ctrl+! --> Number --> General sẽ có được công thức
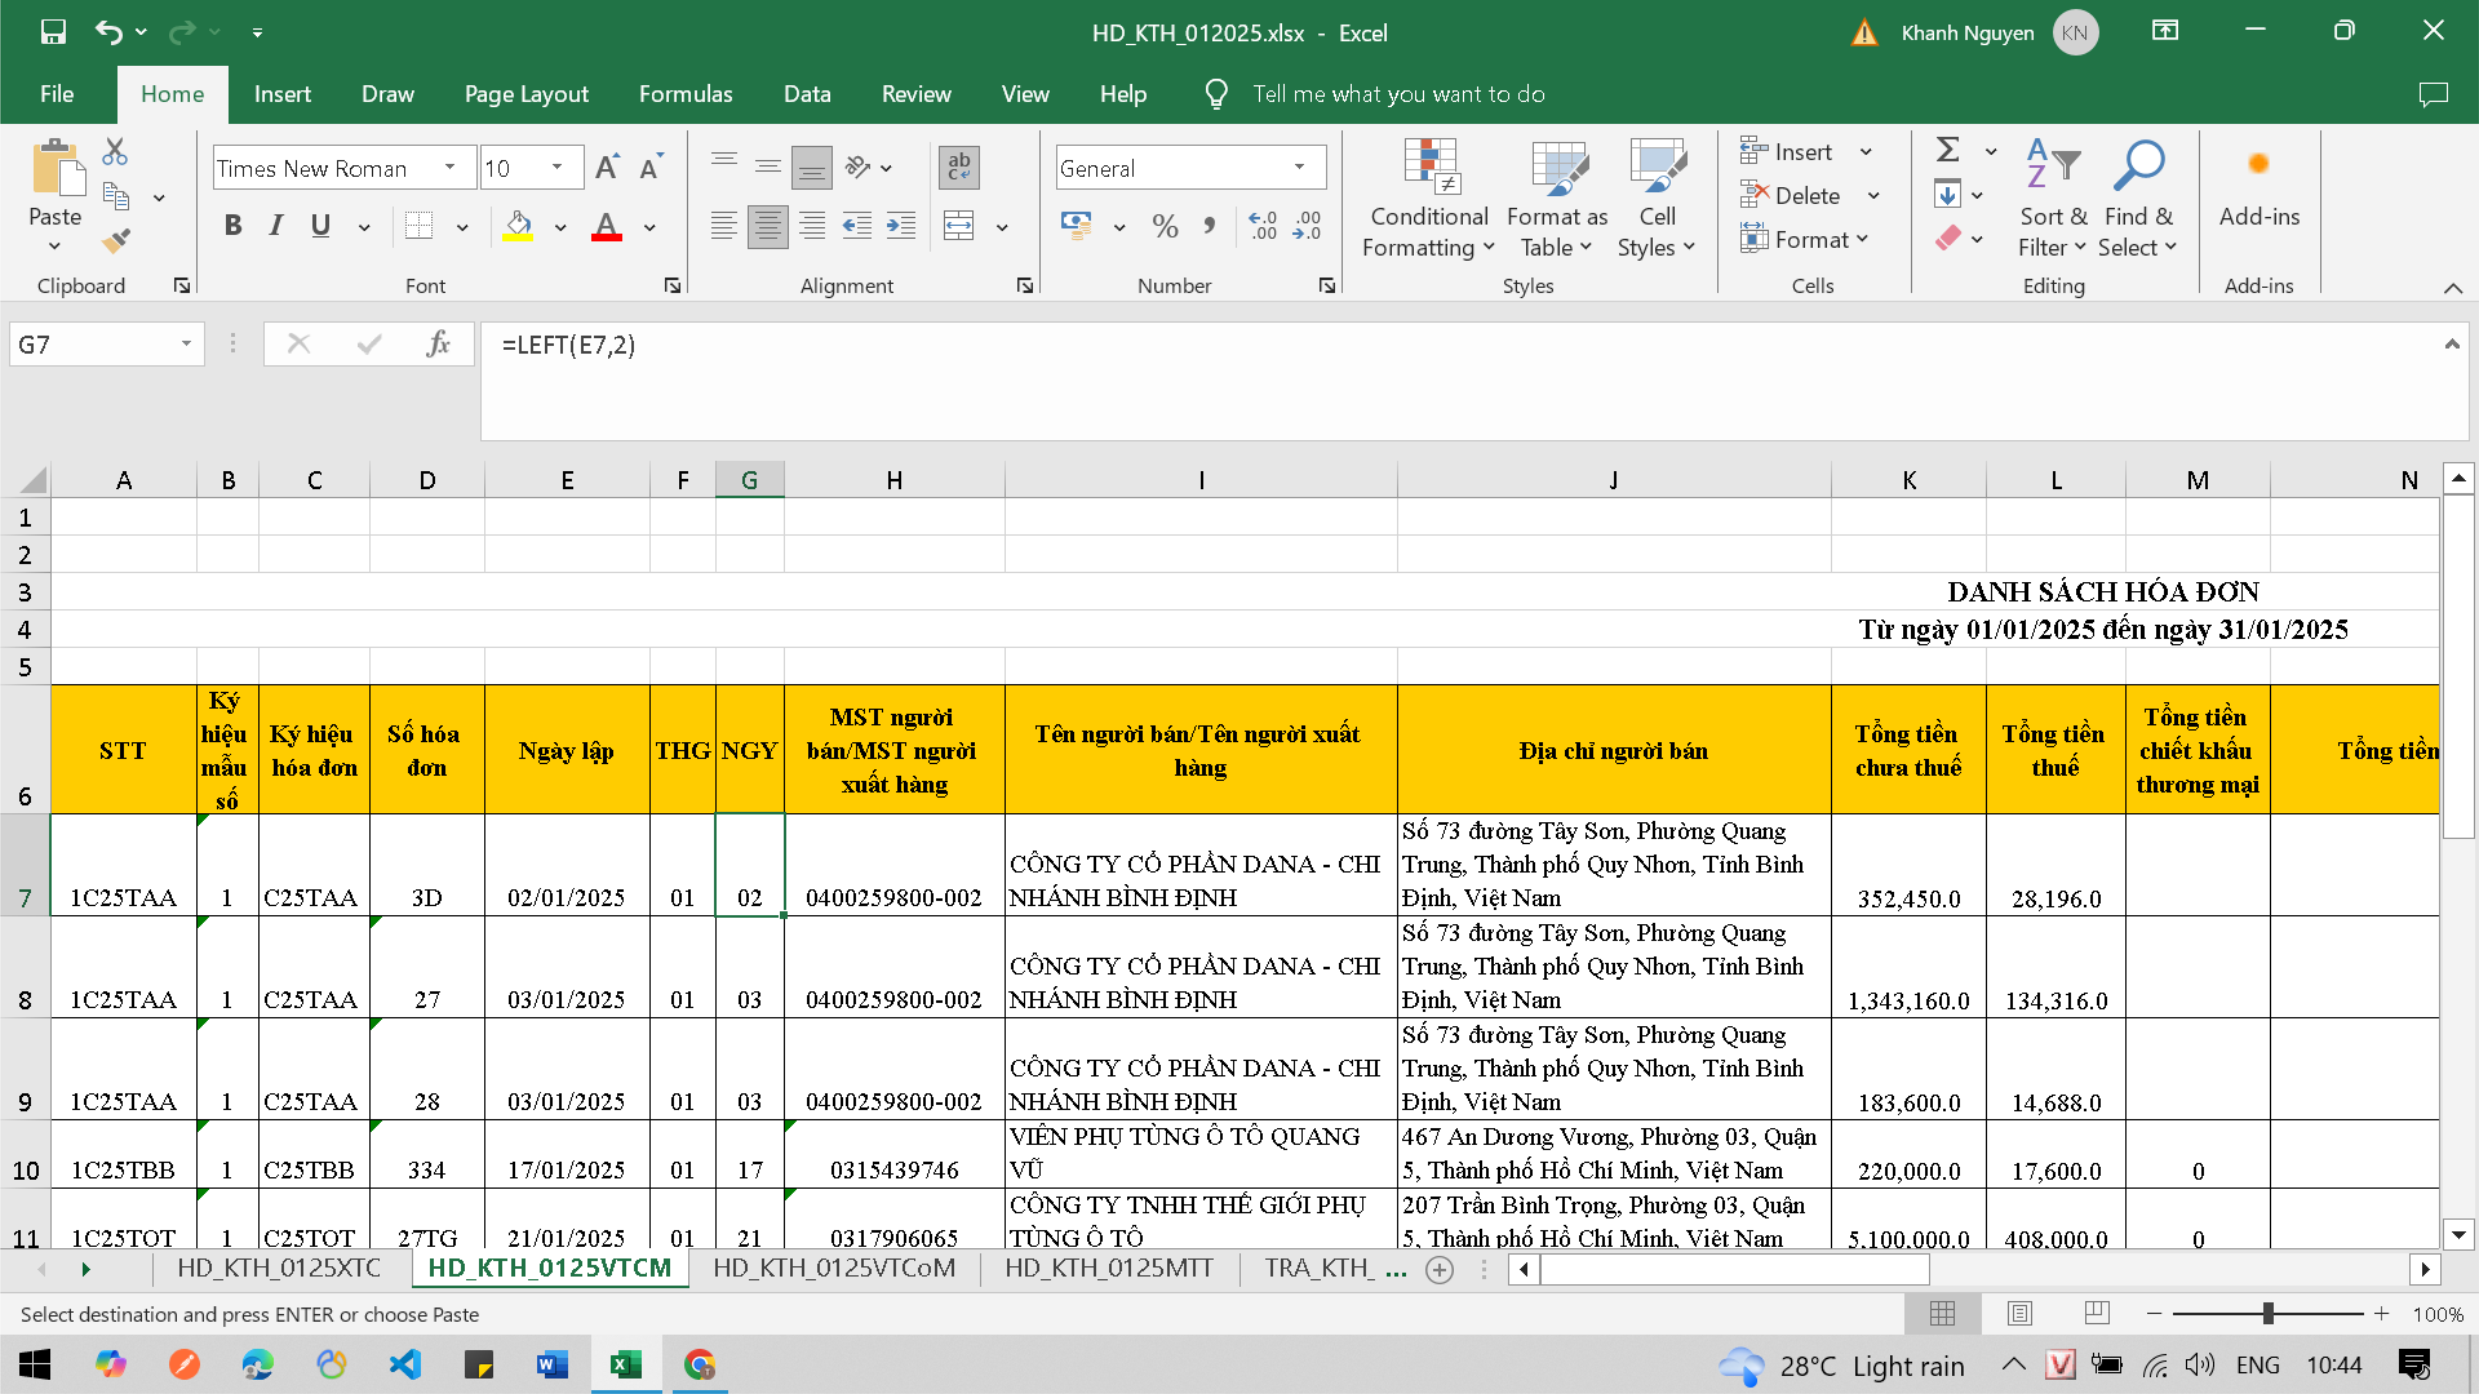
Công thức tại cells f7 : '=MID(E7,4,2)' ; cells G7 : '=LEFT(E7,2)' ; cells A7 : '=B7&C7'
(H1 - Danh sách hóa đơn)
2- Loại trừ hóa đơn thay thế (nếu có); Copy Bảng danh sách hóa đơn thành sheet mới (ví dụ sheet1), đổi tên sheet1 -->TRA_KTH_0125XTC, xóa các cột không cần thiết, giữ lại các cột : Ký hiệu hóa đơn, số hóa đơn, ngày tháng, tên doanh nghiệp để cập nhật nội dung hóa đơn từ trang hóa đơn điện tử (hoadondientu.gdt.gov.vn)(Xem các bài viết trước) (H2- Nội dung hóa đơn)
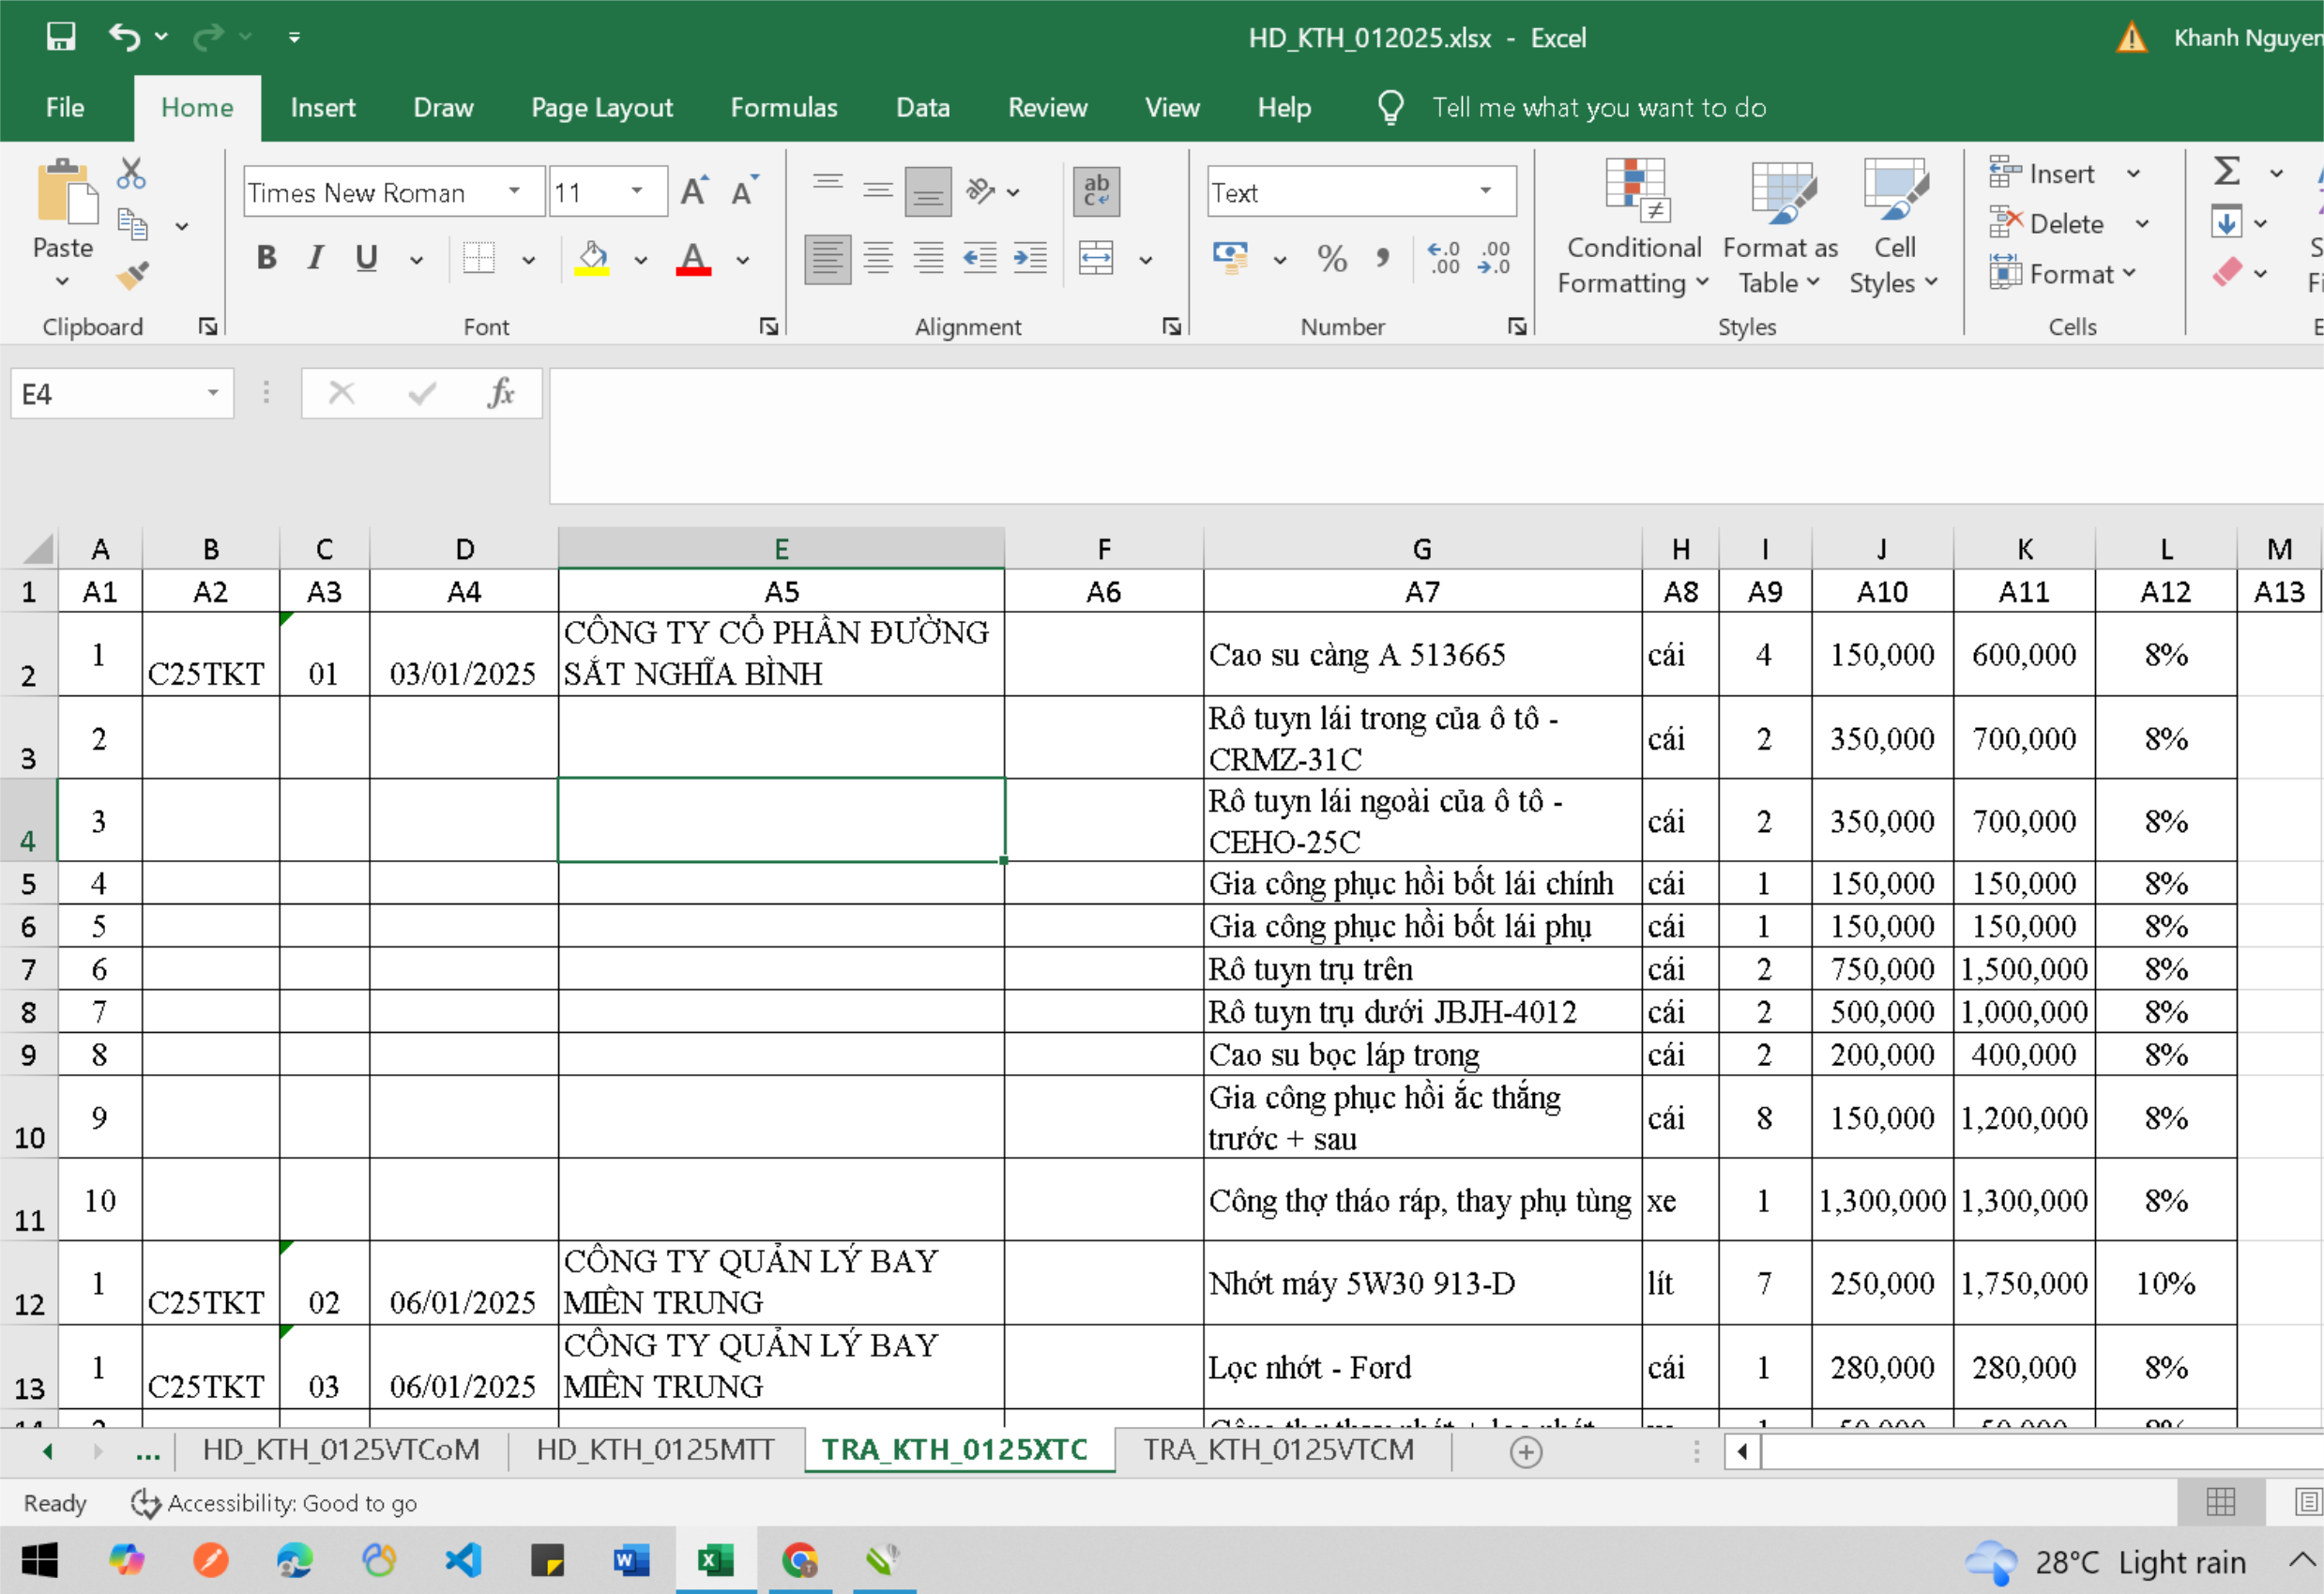
(H2- Nội dung hóa đơn)
3- Xem nội dung hóa đơn tại web hoadondientu.gdt.gov.vn---> xem số hàng ---> chèn thêm hàng vào danh sách hóa đơn TRA_KTH_0125XTC ---> copy nội dung hóa đơn trên web hóa đơn vào TRA_KTH_0125XTC. Tại thời điểm này có cột số thứ tự (nội dung hóa đơn), tính chất hóa đơn(thường là "Hàng hóa"), tên hàng hóa, đơn vị tính, số lượng, đơn giá, thuế suất, thành tiền.
4- Sắp xếp lại thứ tự các cột TRA_KTH_0125XTC : Số thứ tự, Ký hiệu hóa đơn, số hóa đơn, ngày tháng, tên doanh nghiệp, mã số hàng hóa (cột trống), tên hàng hóa, đơn vị tính, số lượng, đơn giá, thành tiền, thuế suất, định khoản. Tổng số 13 cột. Chèn thêm hàng trên cùng, ký hiệu từ C1 --> kéo chuột từ cột số thứ tự đến cột định khoản sẽ có cột từ C1 đến cột C13. Cột A13 bạn định dạng 'Text' để sắp xếp theo nhóm định khoản.
5- Định khoản (cột A13) theo nội dung hóa đơn : Công thợ -->"5113", nguyên vật liệu -->"5111". Nếu hóa đơn có nhiều hàng bạn copy ký hiệu hóa đơn, số hóa đơn, ngày tháng, tên công ty rồi dán xuống các hàng còn lại (Hình 3- Định khoản nội dung hóa đơn)
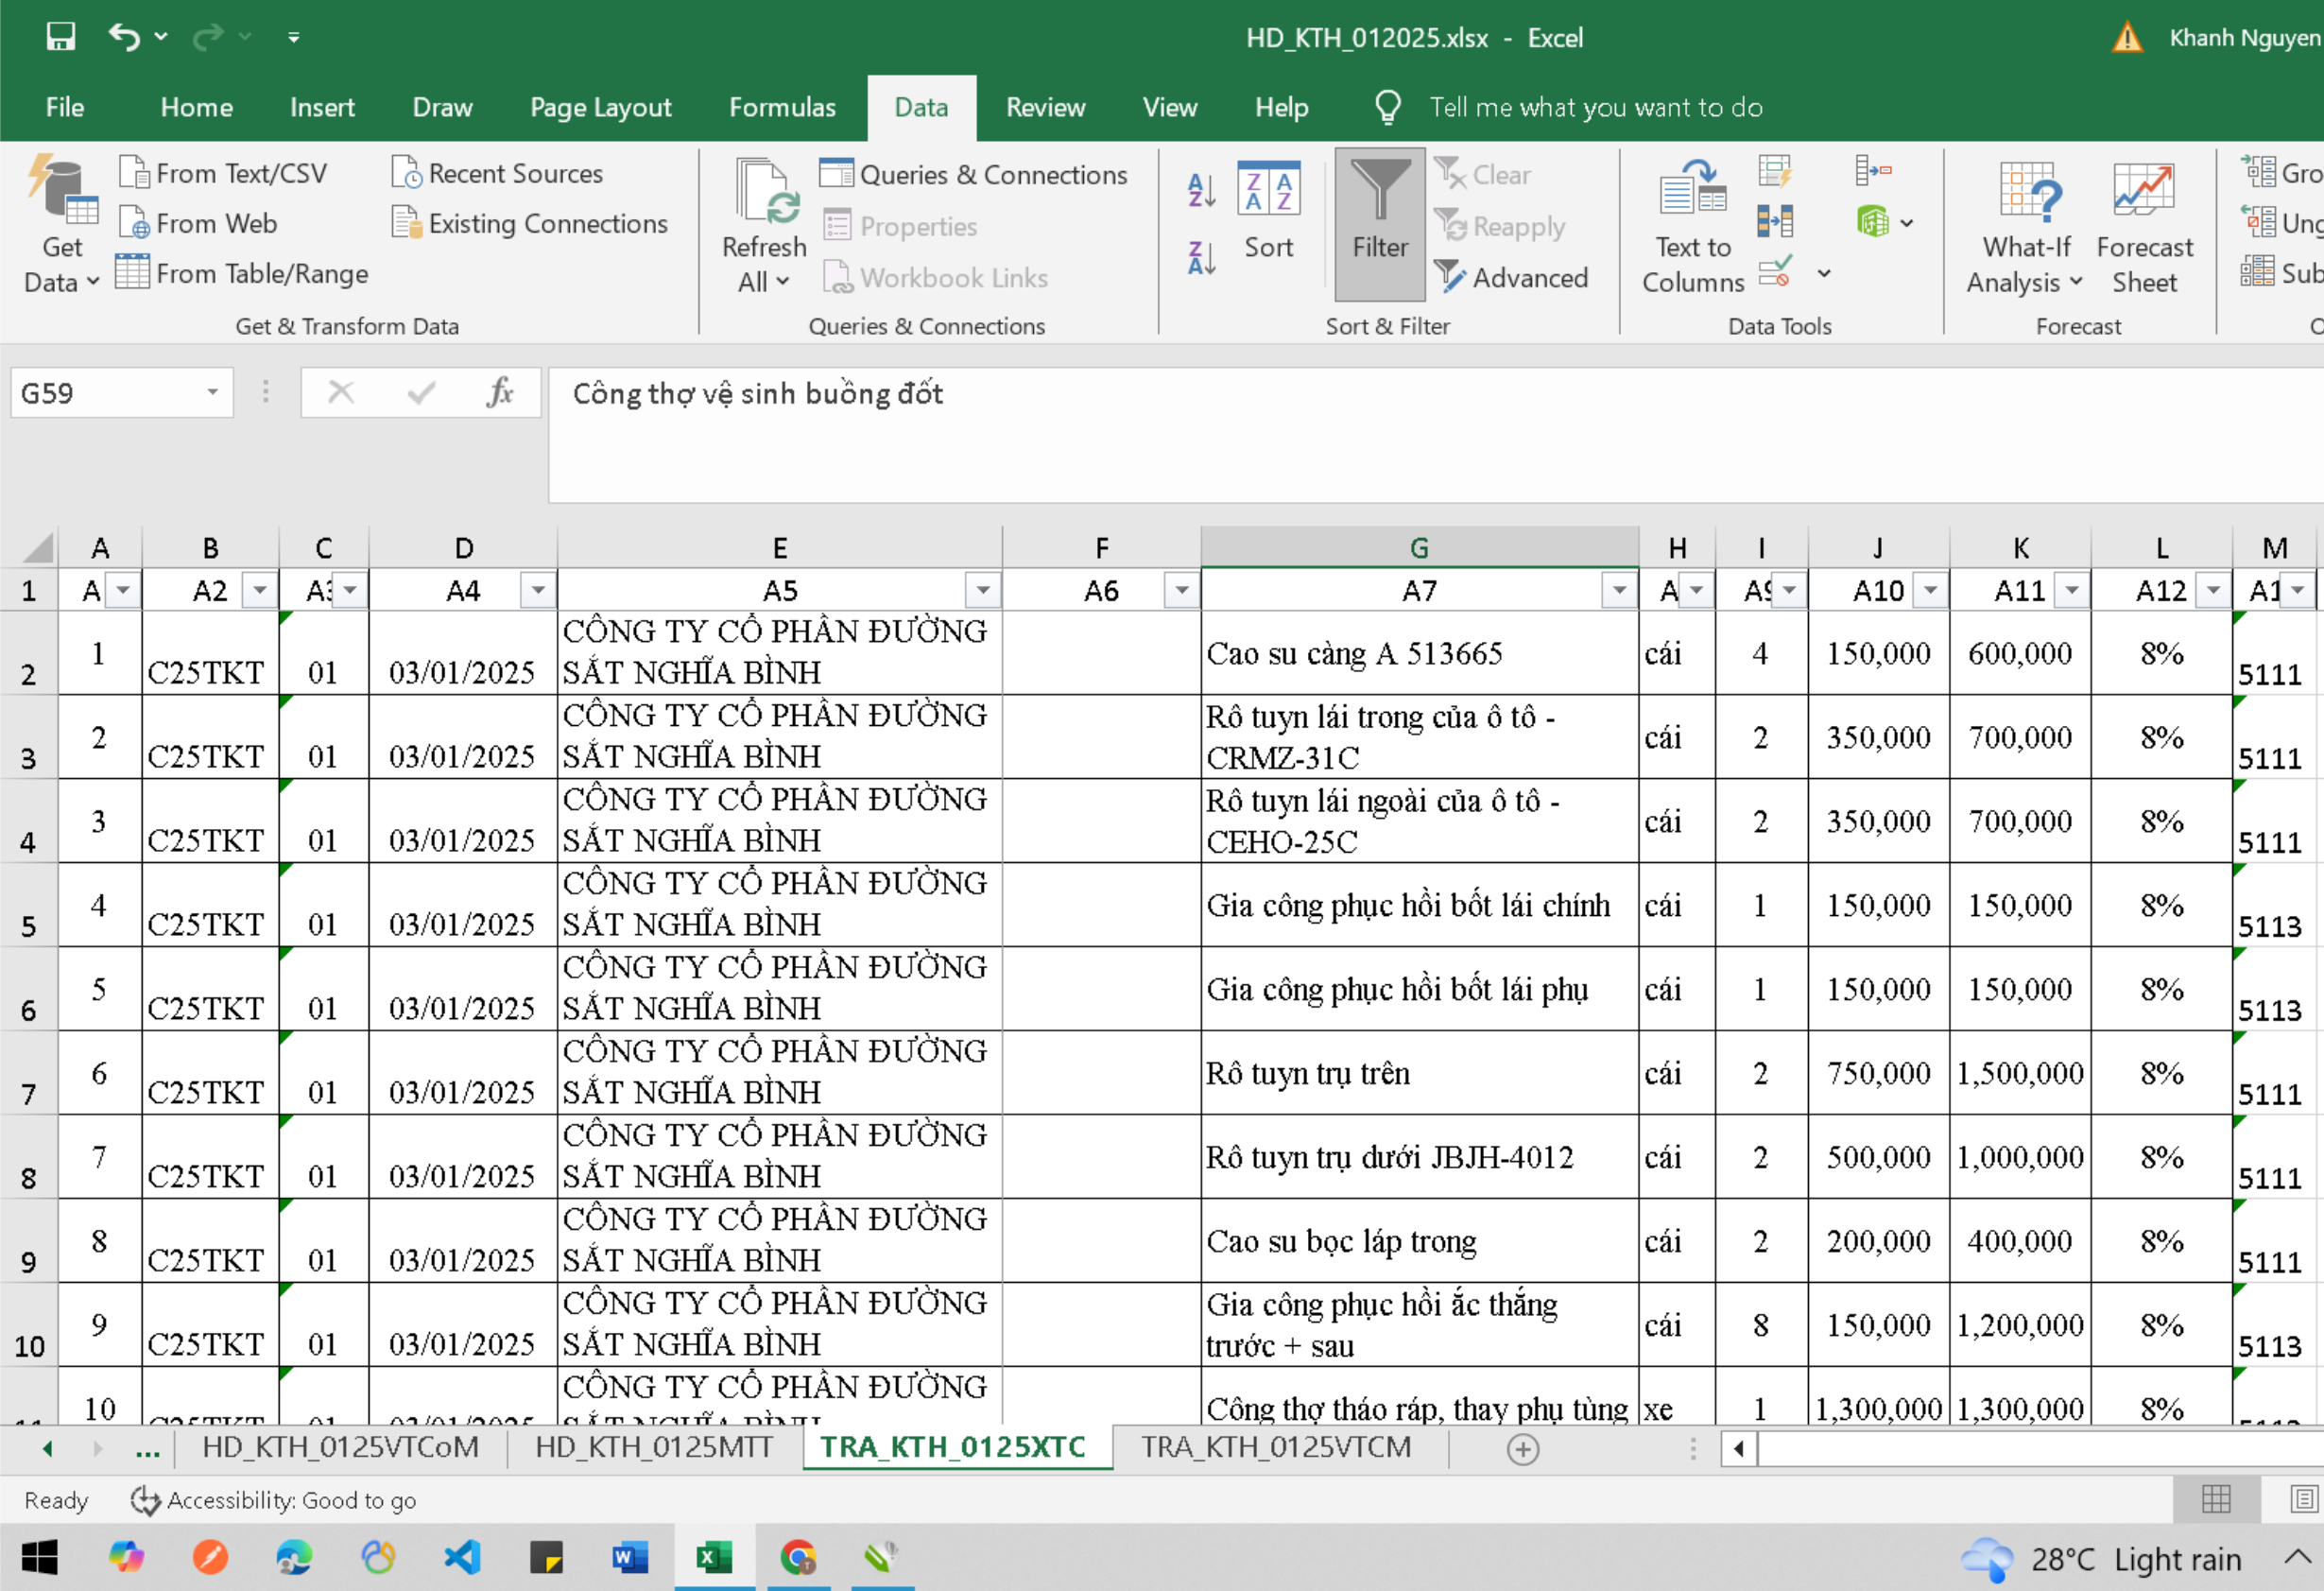
(Hình 3- Định khoản nội dung hóa đơn)
6- Chọn Data -->Filter kiểm tra lại các hàng định khoản. Chọn Data --> Sort sắp xếp bảng tính theo định khoản (Bảng 4 - Sắp xếp, phân chia định khoản).
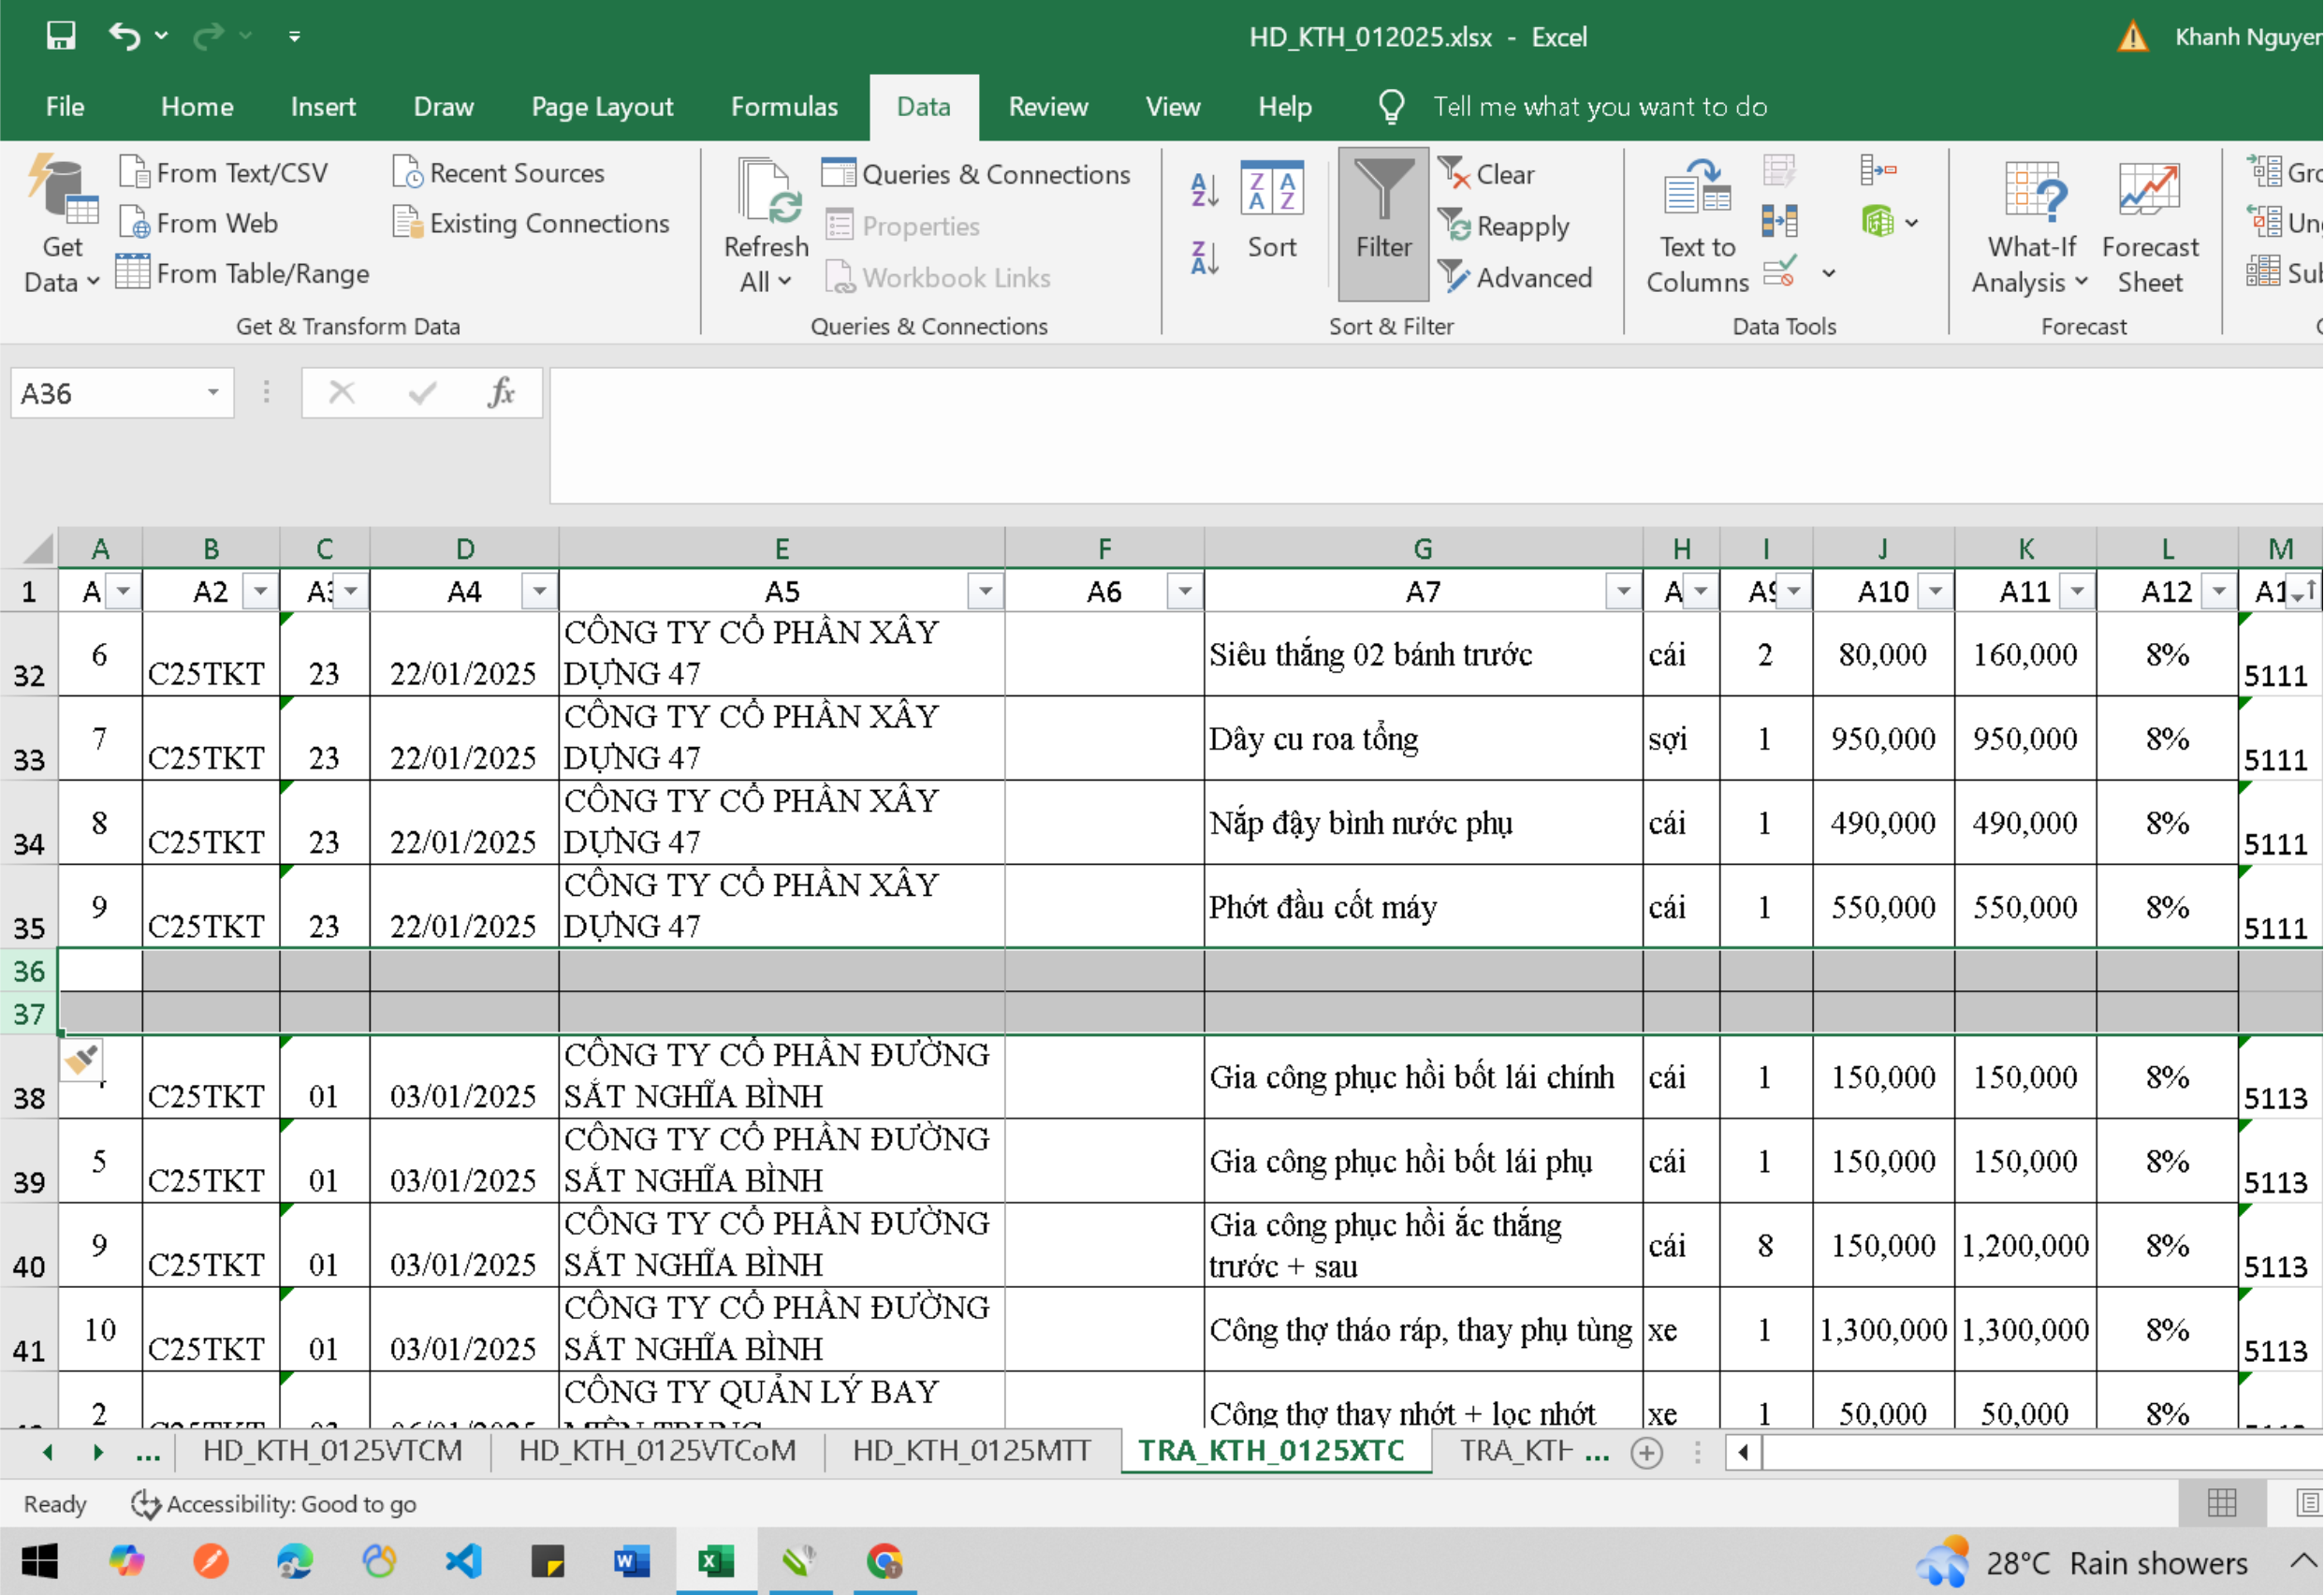
- Chèn các hàng trống giữa 2 tài khoản để tính tổng mỗi hóa đơn.
- Copy các cột ký hiệu hóa đơn, số hóa đơn, ngày tháng, tên công ty của định khoản đầu tiên (5111) sang bảng tính mới (sheet1). Chọn data --> Remove Duplicates để xóa các hàng trùng nhau (chỉ để lại 1 hàng cho mỗi hóa đơn) (Hình 5 - Xóa hàng duplicates)
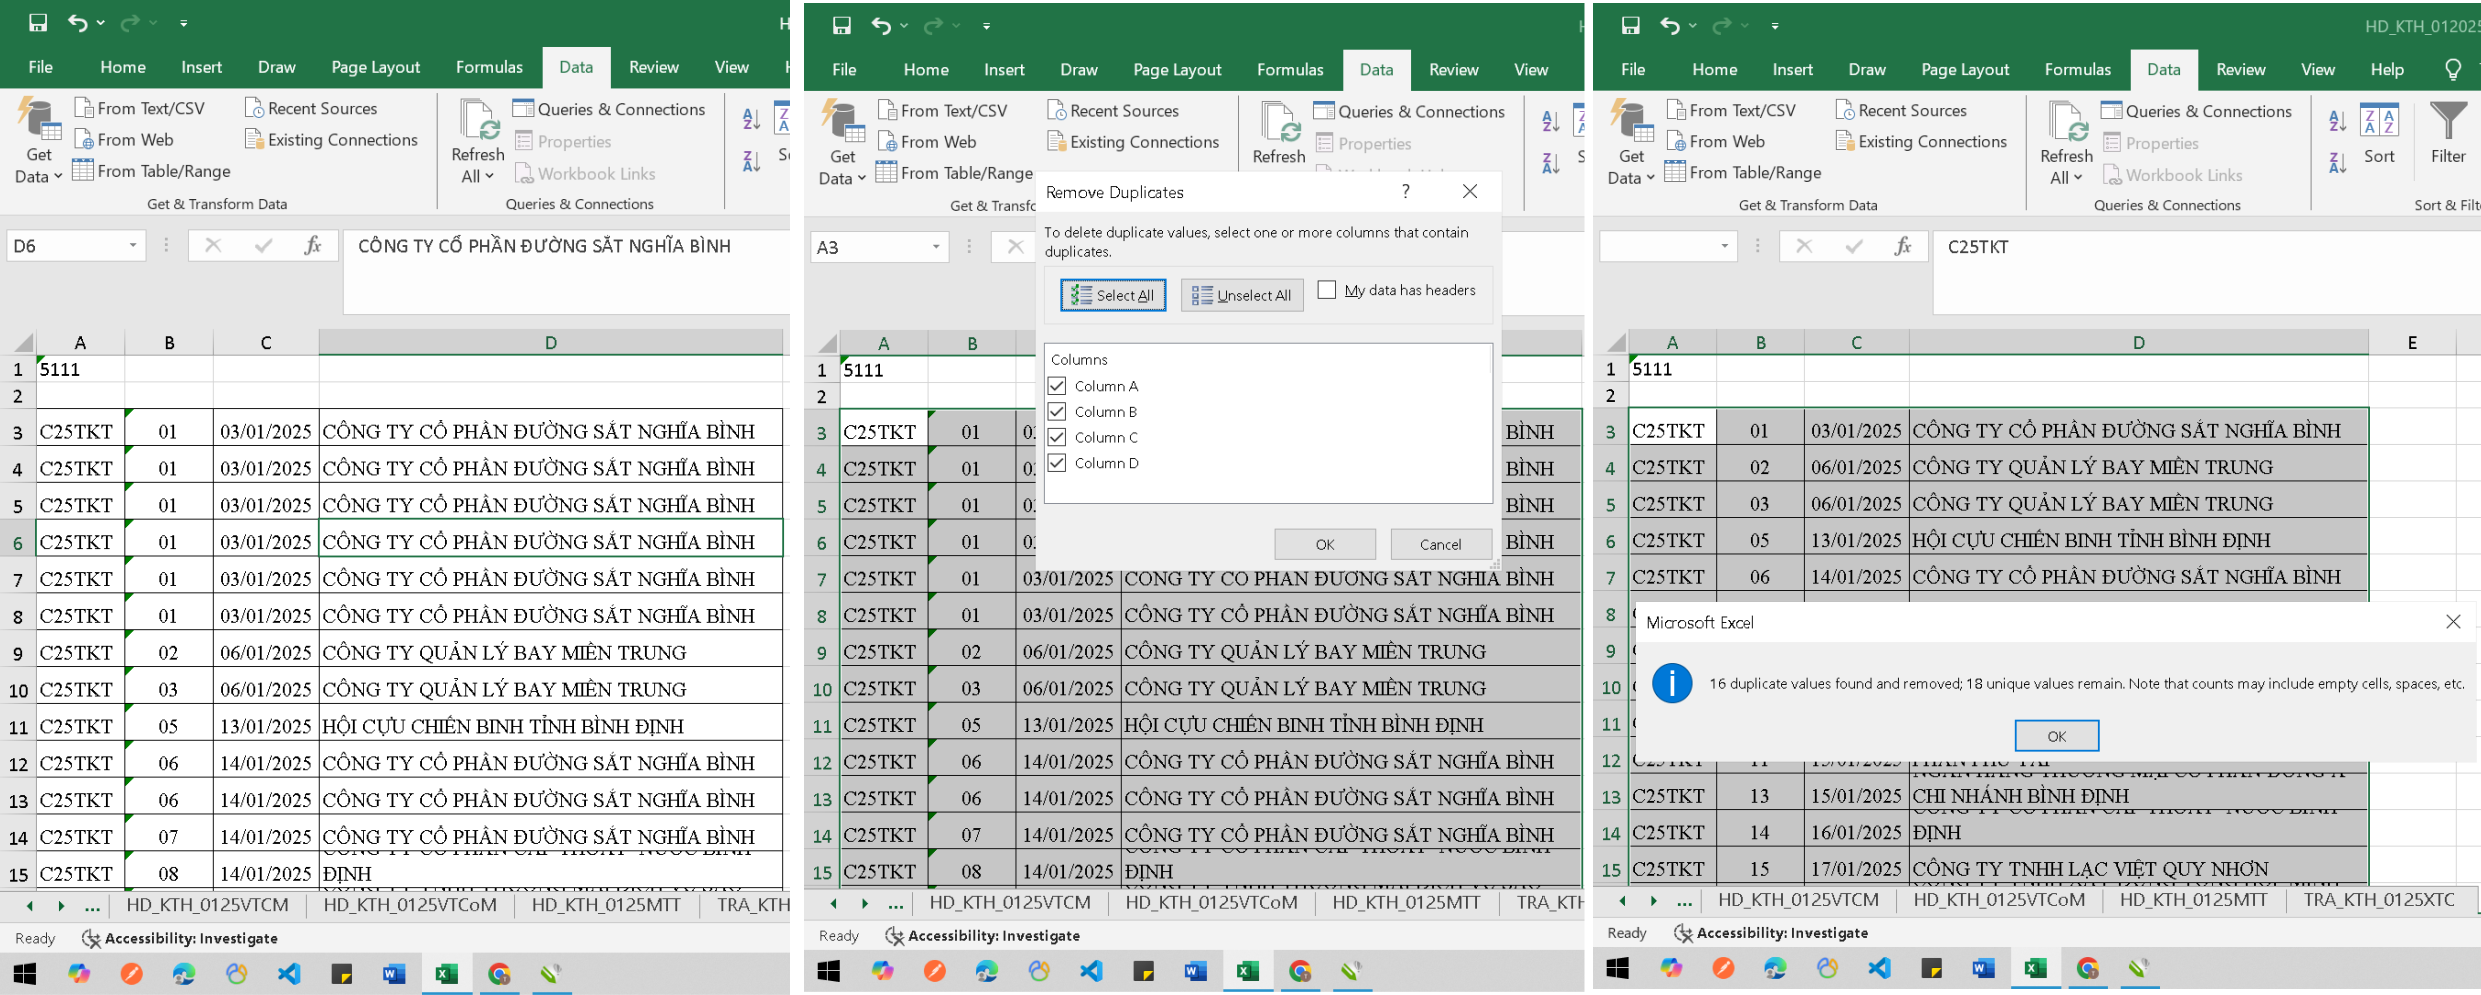
Hình 5 - Xóa bản ghi trùng
- Tính tổng giá trị, thuế GTGT hóa đơn : Hình 7 - Tổng giá trị hóa đơn Hàm =sumif()
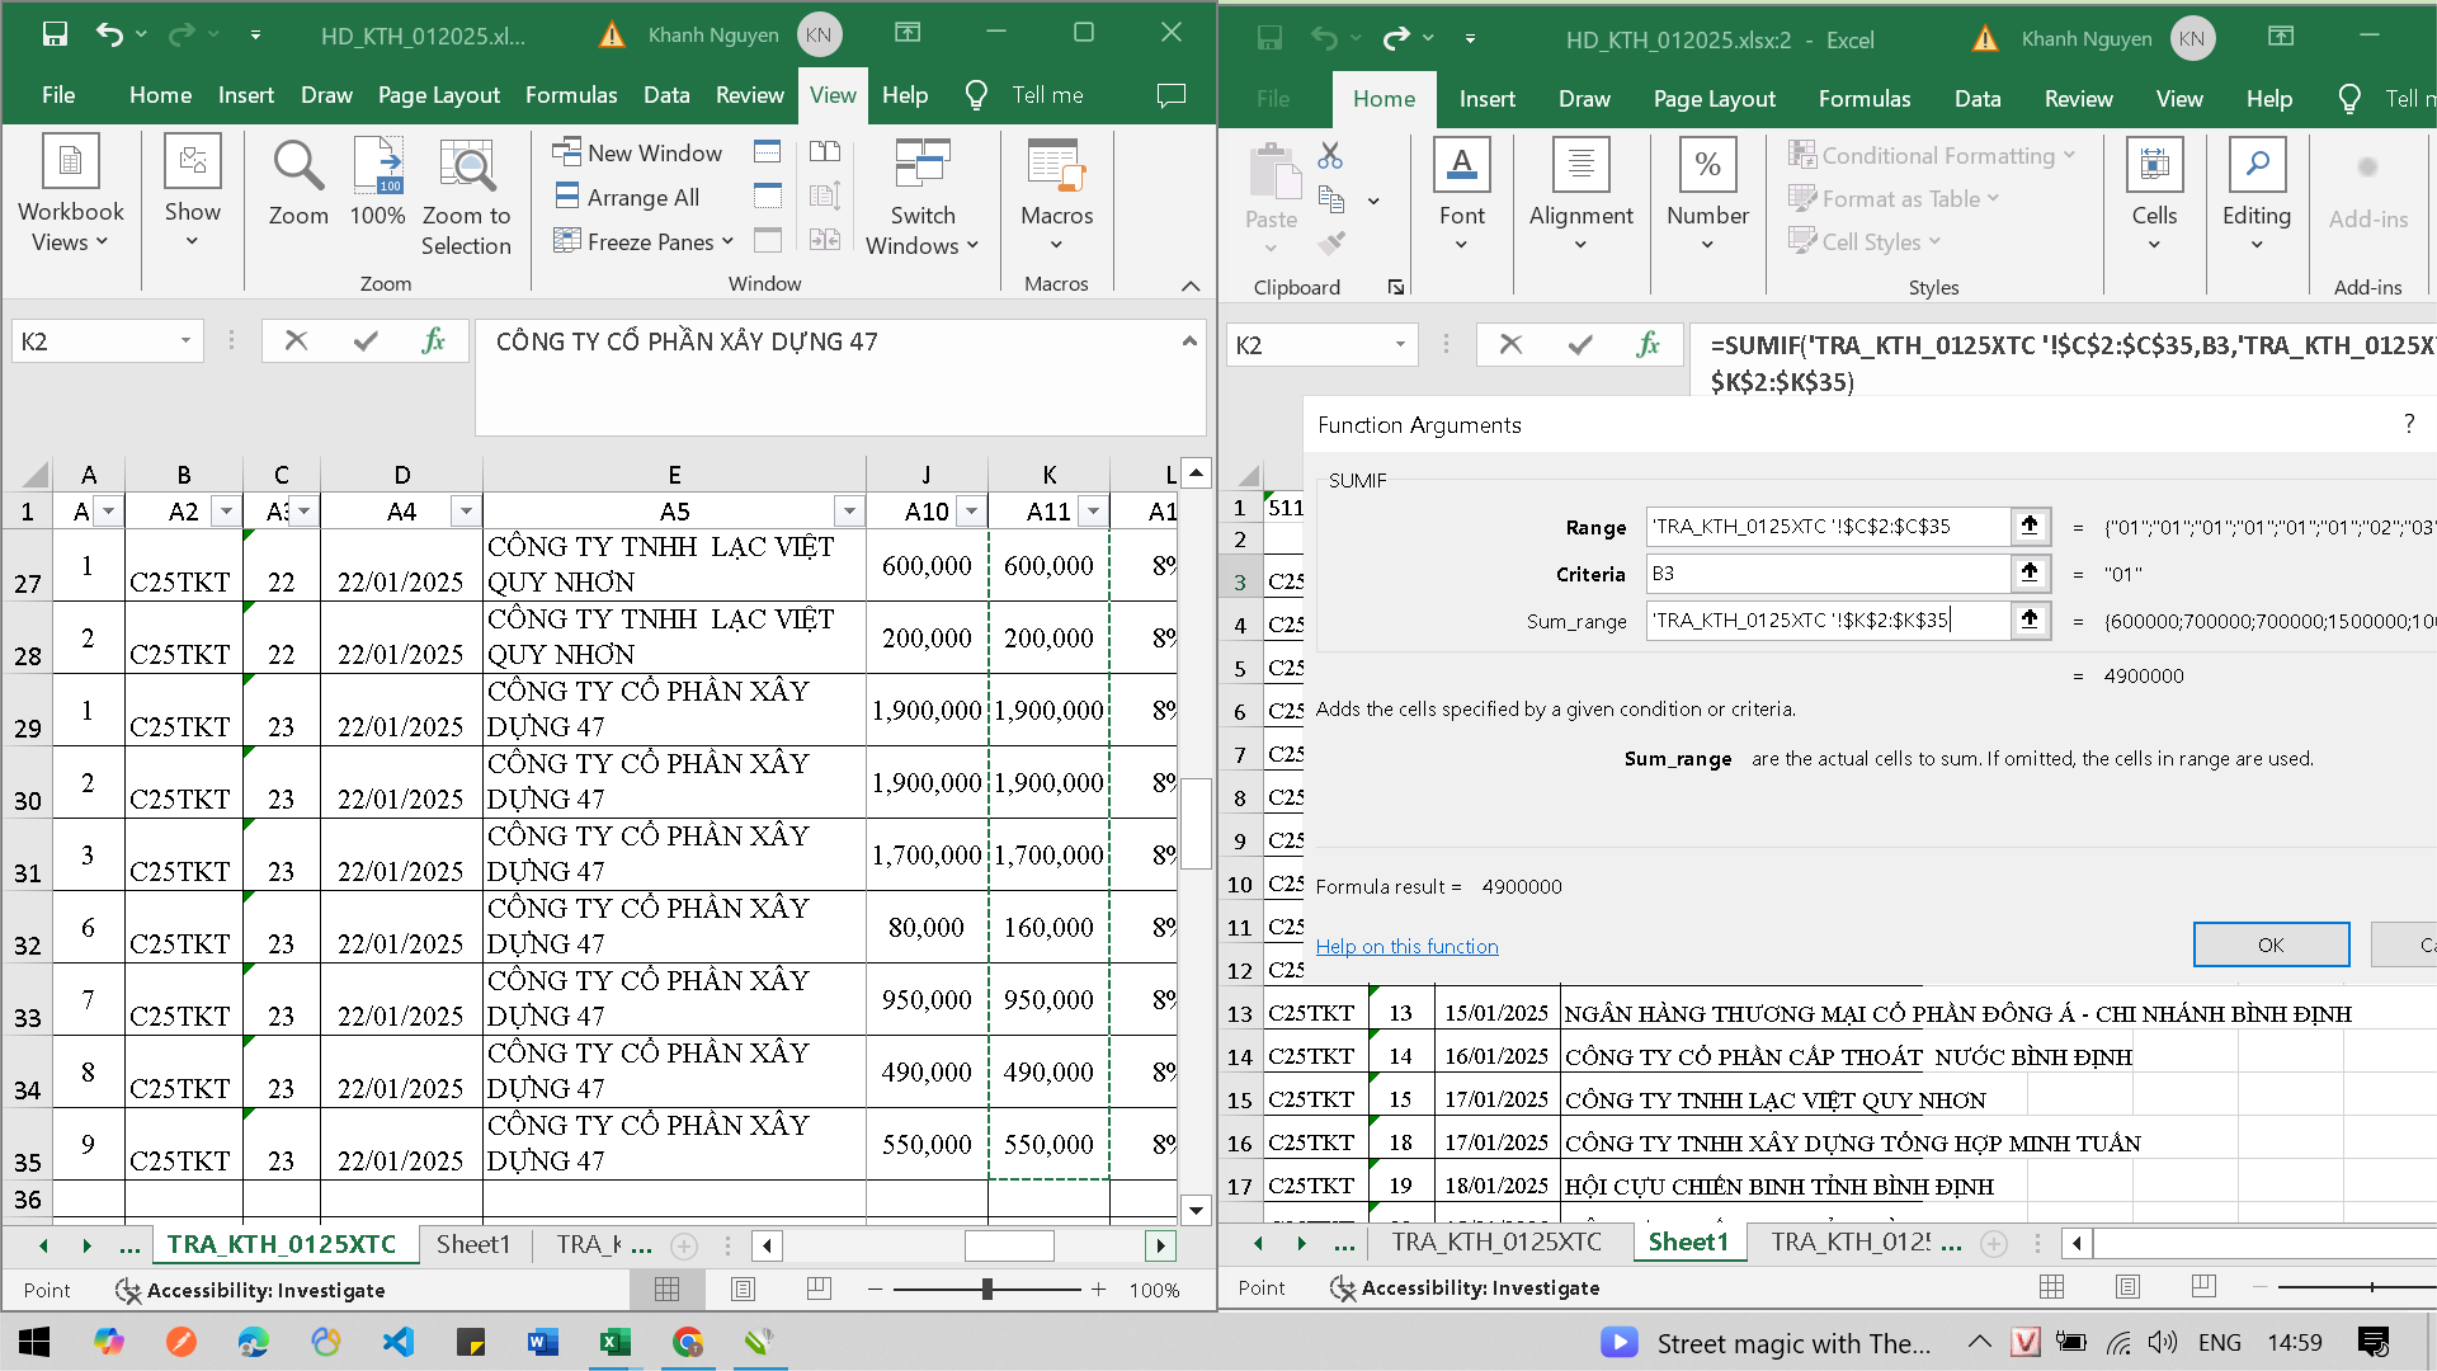
Hình 7 - Tổng giá trị hóa đơn
- Tham chiếu thuế suất tương ứng với hóa đơn : '=vlookup()' (Hình 8 - Thuế suất GTGT tương ứng hóa đơn)
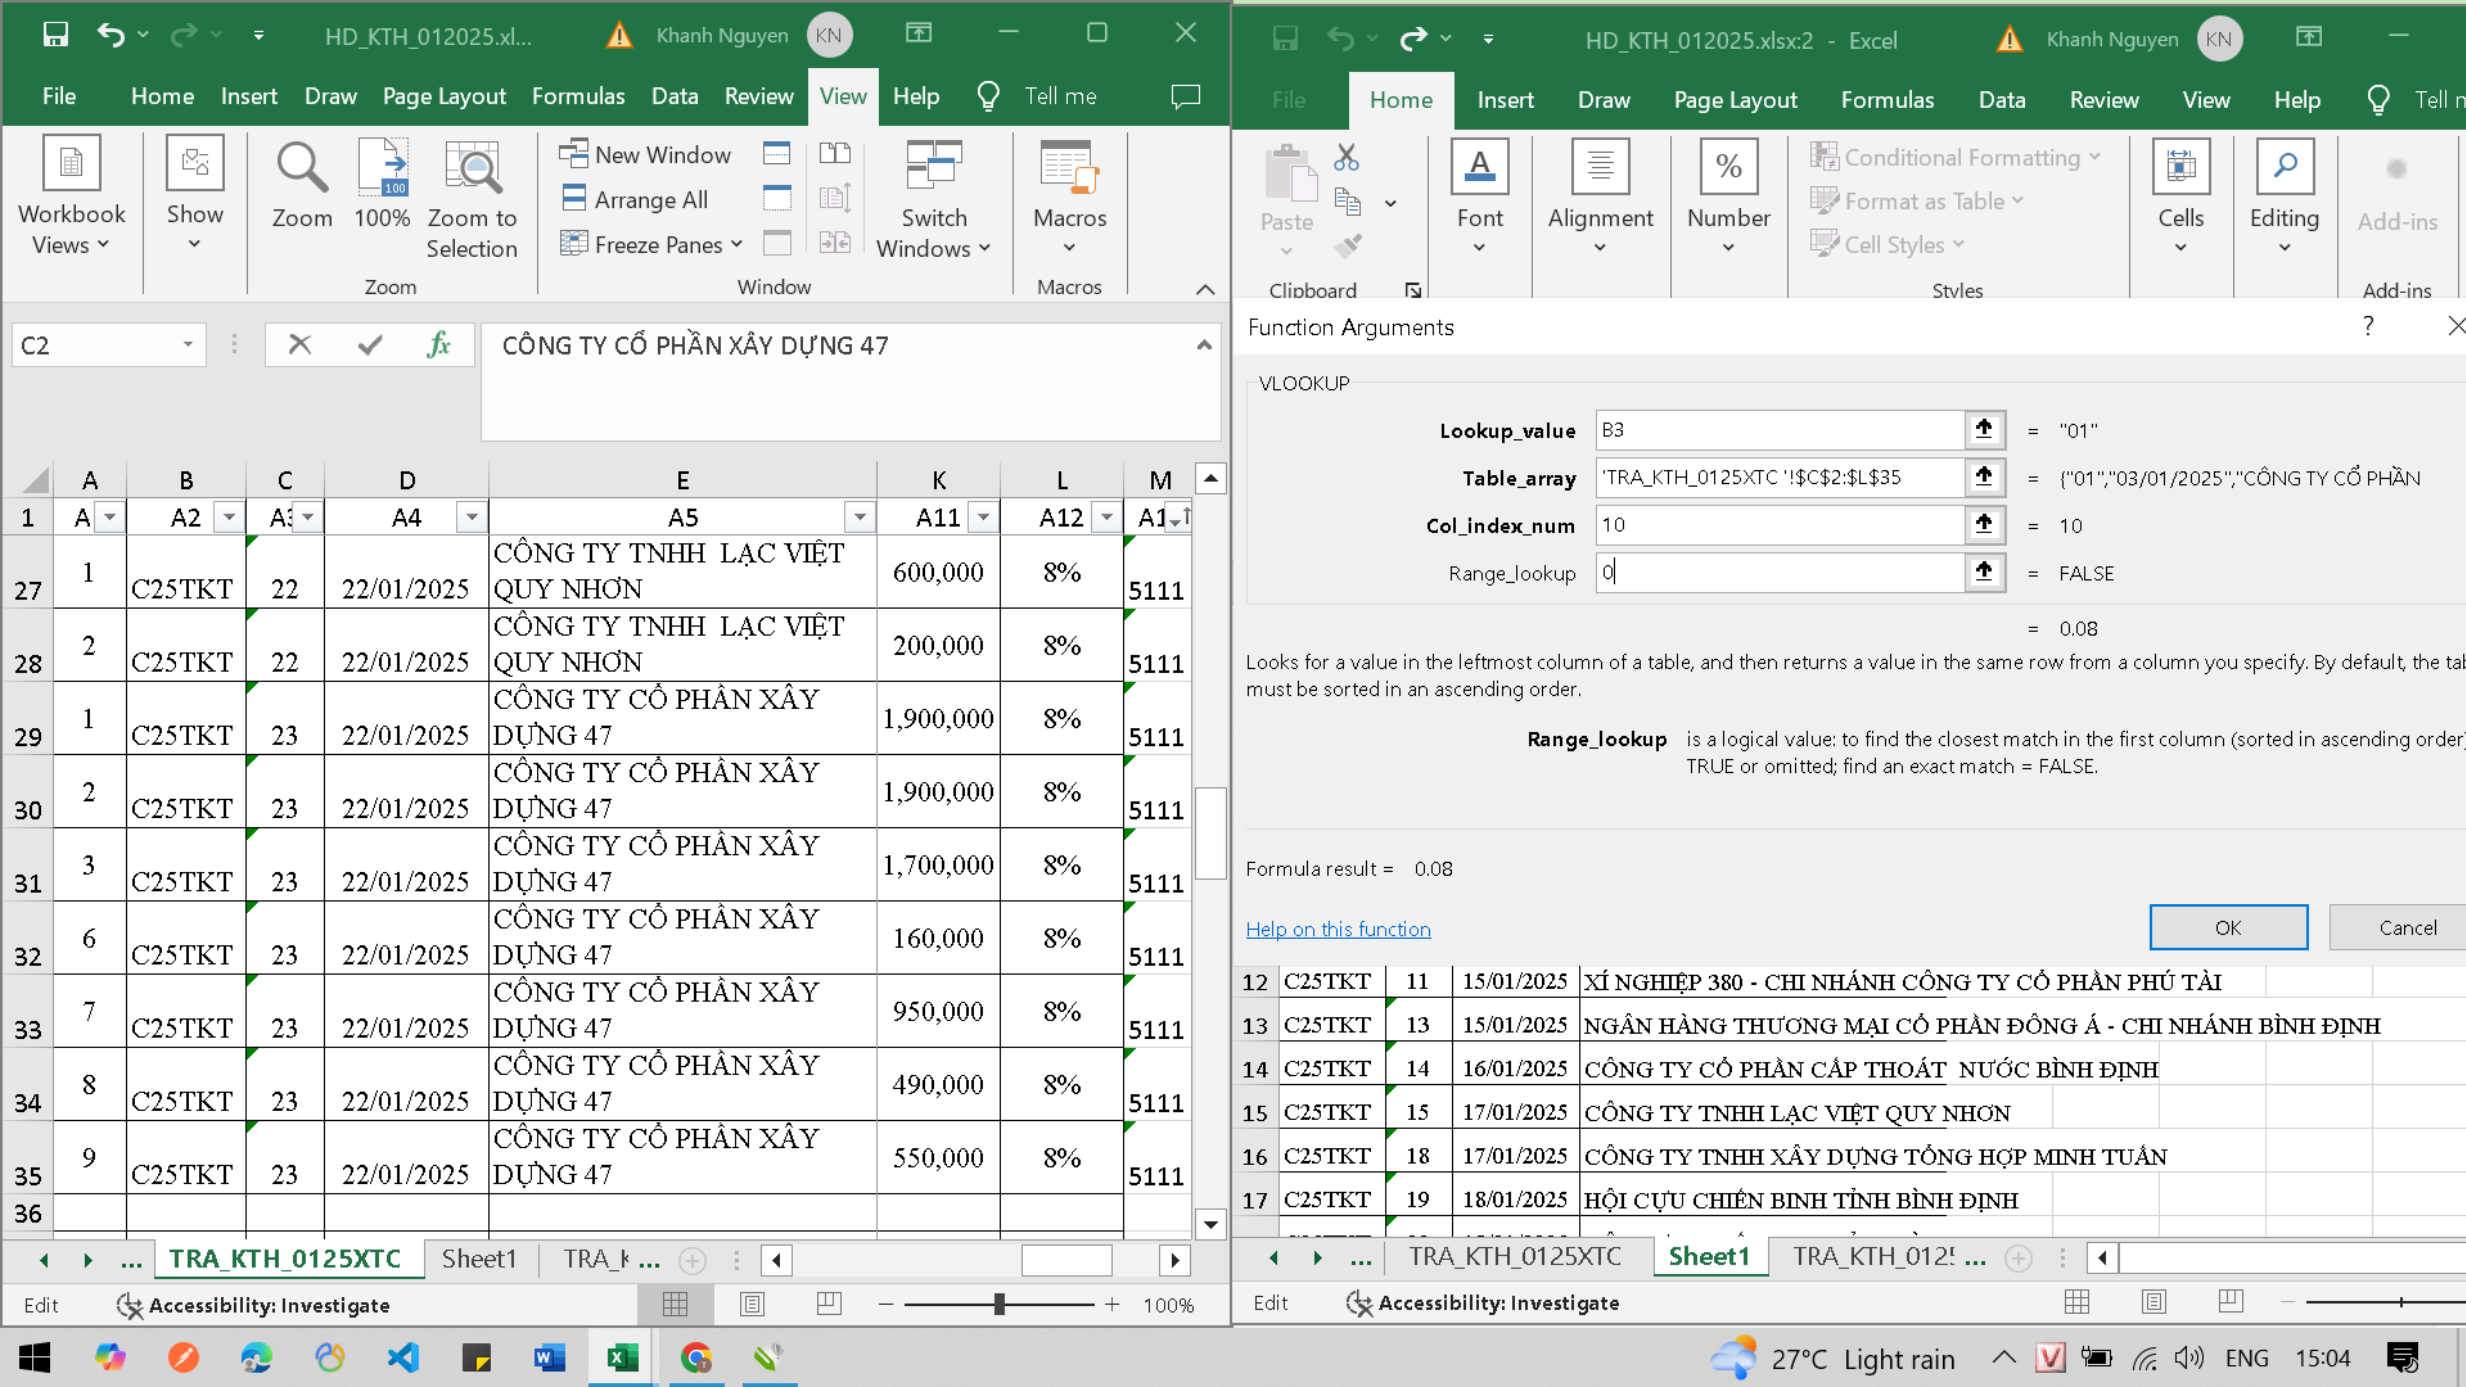
Hình 8 - Thuế suất GTGT tương ứng hóa đơn
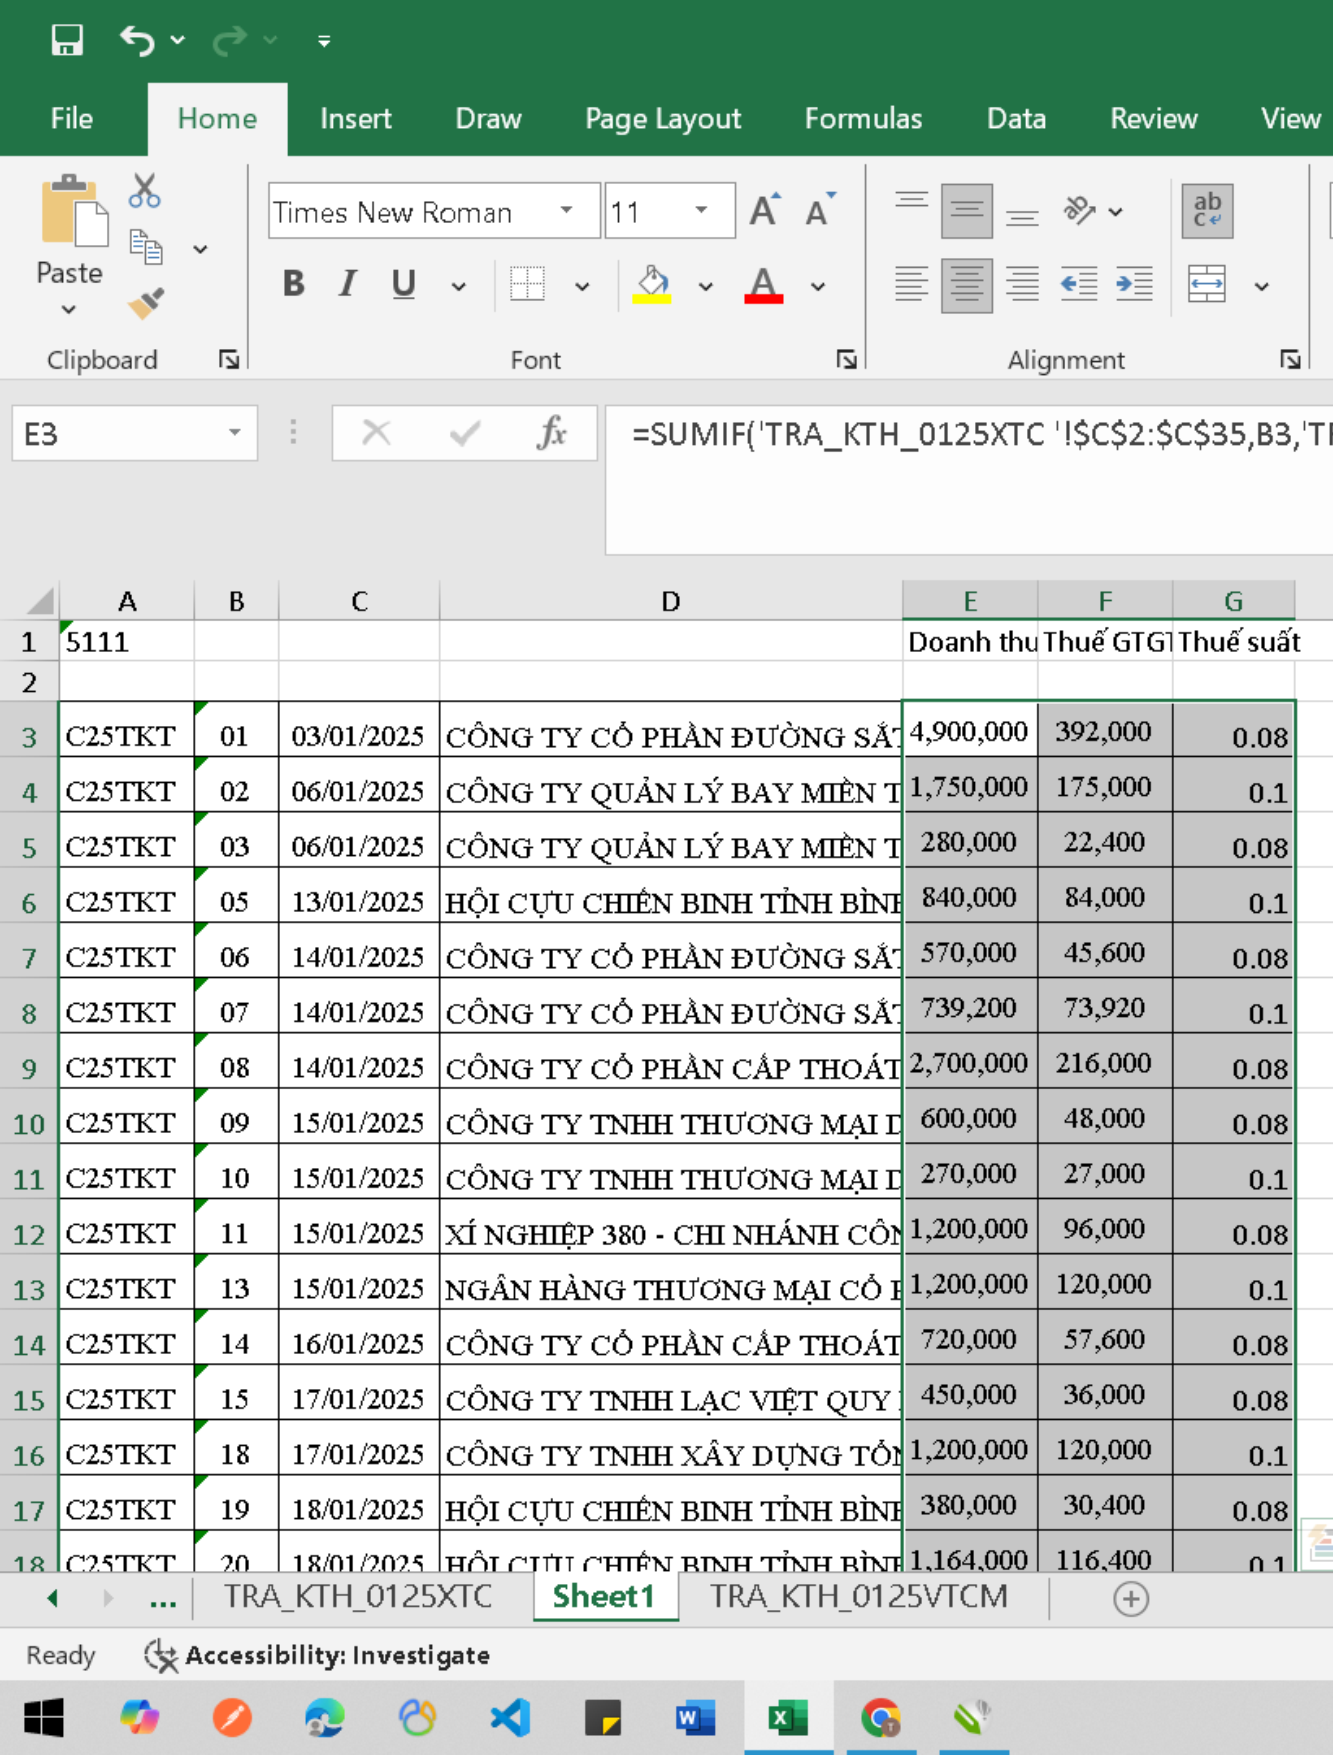
Hình 9 - Bảng tính tổng chi tiết hóa đơn tài khoản 5111
- Cells F3 : Thuế GTGT = (doanh thu x thuế suất GTGT)
- Copy công thức từ hàng 3 xuống cho đến cuối hàng tài khoản '5111' --> dùng kết quả copy vào bảng Nhật ký-Sổ cái các cột tương ứng : Ký hiệu hóa đơn, số hóa đơn, ngày tháng, tên công ty, doanh thu chưa thuế, thuế GTGT, thuế suất (để khai thuế GTGT trong kỳ). Dùng chức năng dán đặc biệt để dán giá trị cột (không copy công thức) : Ctrl + C ---> Paste Special --> Values
- Áp dụng cách tương tự cho tài khoản '5113' ta có được định khoản '5113'.
- Lưu ý : Cột số hóa đơn là duy nhất nên có thể thêm vào số hóa đơn của tài khoản '5113' chữ cái để phân biệt (ví dụ : 18D)
- Trong các bước tính tổng, tham chiếu thuế suất thuế GTGT nên mở 2 cửa sổ để dễ thực hiện hơn.
Các bước trên minh họa phương pháp định khoản kép doanh thu dịch vụ, bán hàng hóa. Đối với hàng hóa, dịch vụ mua vào cũng dùng phương pháp tương tự có cải tiến :
- Copy các bảng danh sách hóa đơn hàng hóa, dịch vụ mua vào một bảng tính tổng hợp : Danh sách hóa đơn có mã CQT, không mã CQT, hóa đơn từ máy tính tiền.
- Chèn thêm 2 cột tháng (THG), ngày (NGY) vào bên cạnh cột ngày.
- Sắp xếp thứ tự theo : 1 - THG; 2-NGY; 3-STT có được thứ tự tăng dần của hóa đơn đầu vào.
- Copy bảng tính tổng hợp vừa sắp xếp thành bảng tính mới , đặt tên (ví dụ : TRA_KTH_0126VTC_TH) để tránh nhầm lẫn. Xóa các cột không cần thiết tại bảng tính TRA_KTH_0126VTC_TH, để lại các cột : STT(ký hiệu hóa đơn)--> copy, dán lại để loại bỏ công thức cộng chuỗi; số hóa đơn, ngày tháng, tên công ty.
- Dùng chức năng xem nội dung hóa đơn --> copy nội hóa đơn trong danh sách hóa đơn trên web hoadondientu.gdt.gov.vn vào bảng tính TRA_KTH_0126VTC_TH.
- Lặp lại các bước như định khoản kép hóa đơn doanh thu. Bảng tính danh sách hóa đơn mua vào có thể có nhiều hơn 2 tài khoản. Ví dụ hóa đơn có thể có nội dung chi phí quản lý như dịch vụ viễn thông(6422), công cụ dụng cụ (153), dịch vụ điện, nước (154), nguyên vật liệu(152), hàng hóa (156), tài sản cố định (2111) v.v.. Tùy theo nội dung hóa đơn mà định khoản. Chỉ lưu ý 2 tài khoản '152', '156' : Nếu nội dung hóa đơn có 2 định khoản này thì quay lại phương pháp định khoản kép như trên. Cuối cùng dùng chức năng "Sort" để sắp xếp định khoản --> copy vào Nhật ký-Sổ cái là có được tổng hợp các nghiệp vụ mua hàng hóa, dịch vụ trong tháng.