Để khai thuế GTGT trong kỳ, các bạn sử dụng các bảng tính sau :
1- Bảng doanh thu, chi phí trong kỳ khai thuế (bạn dùng để hạch toán nghiệp vụ kế toán);
2- Bảng Nhật ký-Sổ cái;
3- Bảng cân đối tài khoản kế toán.
Trước hết các bạn xem lại các chỉ tiêu khai thuế (Hình 1 - Mẫu 01/GTGT)
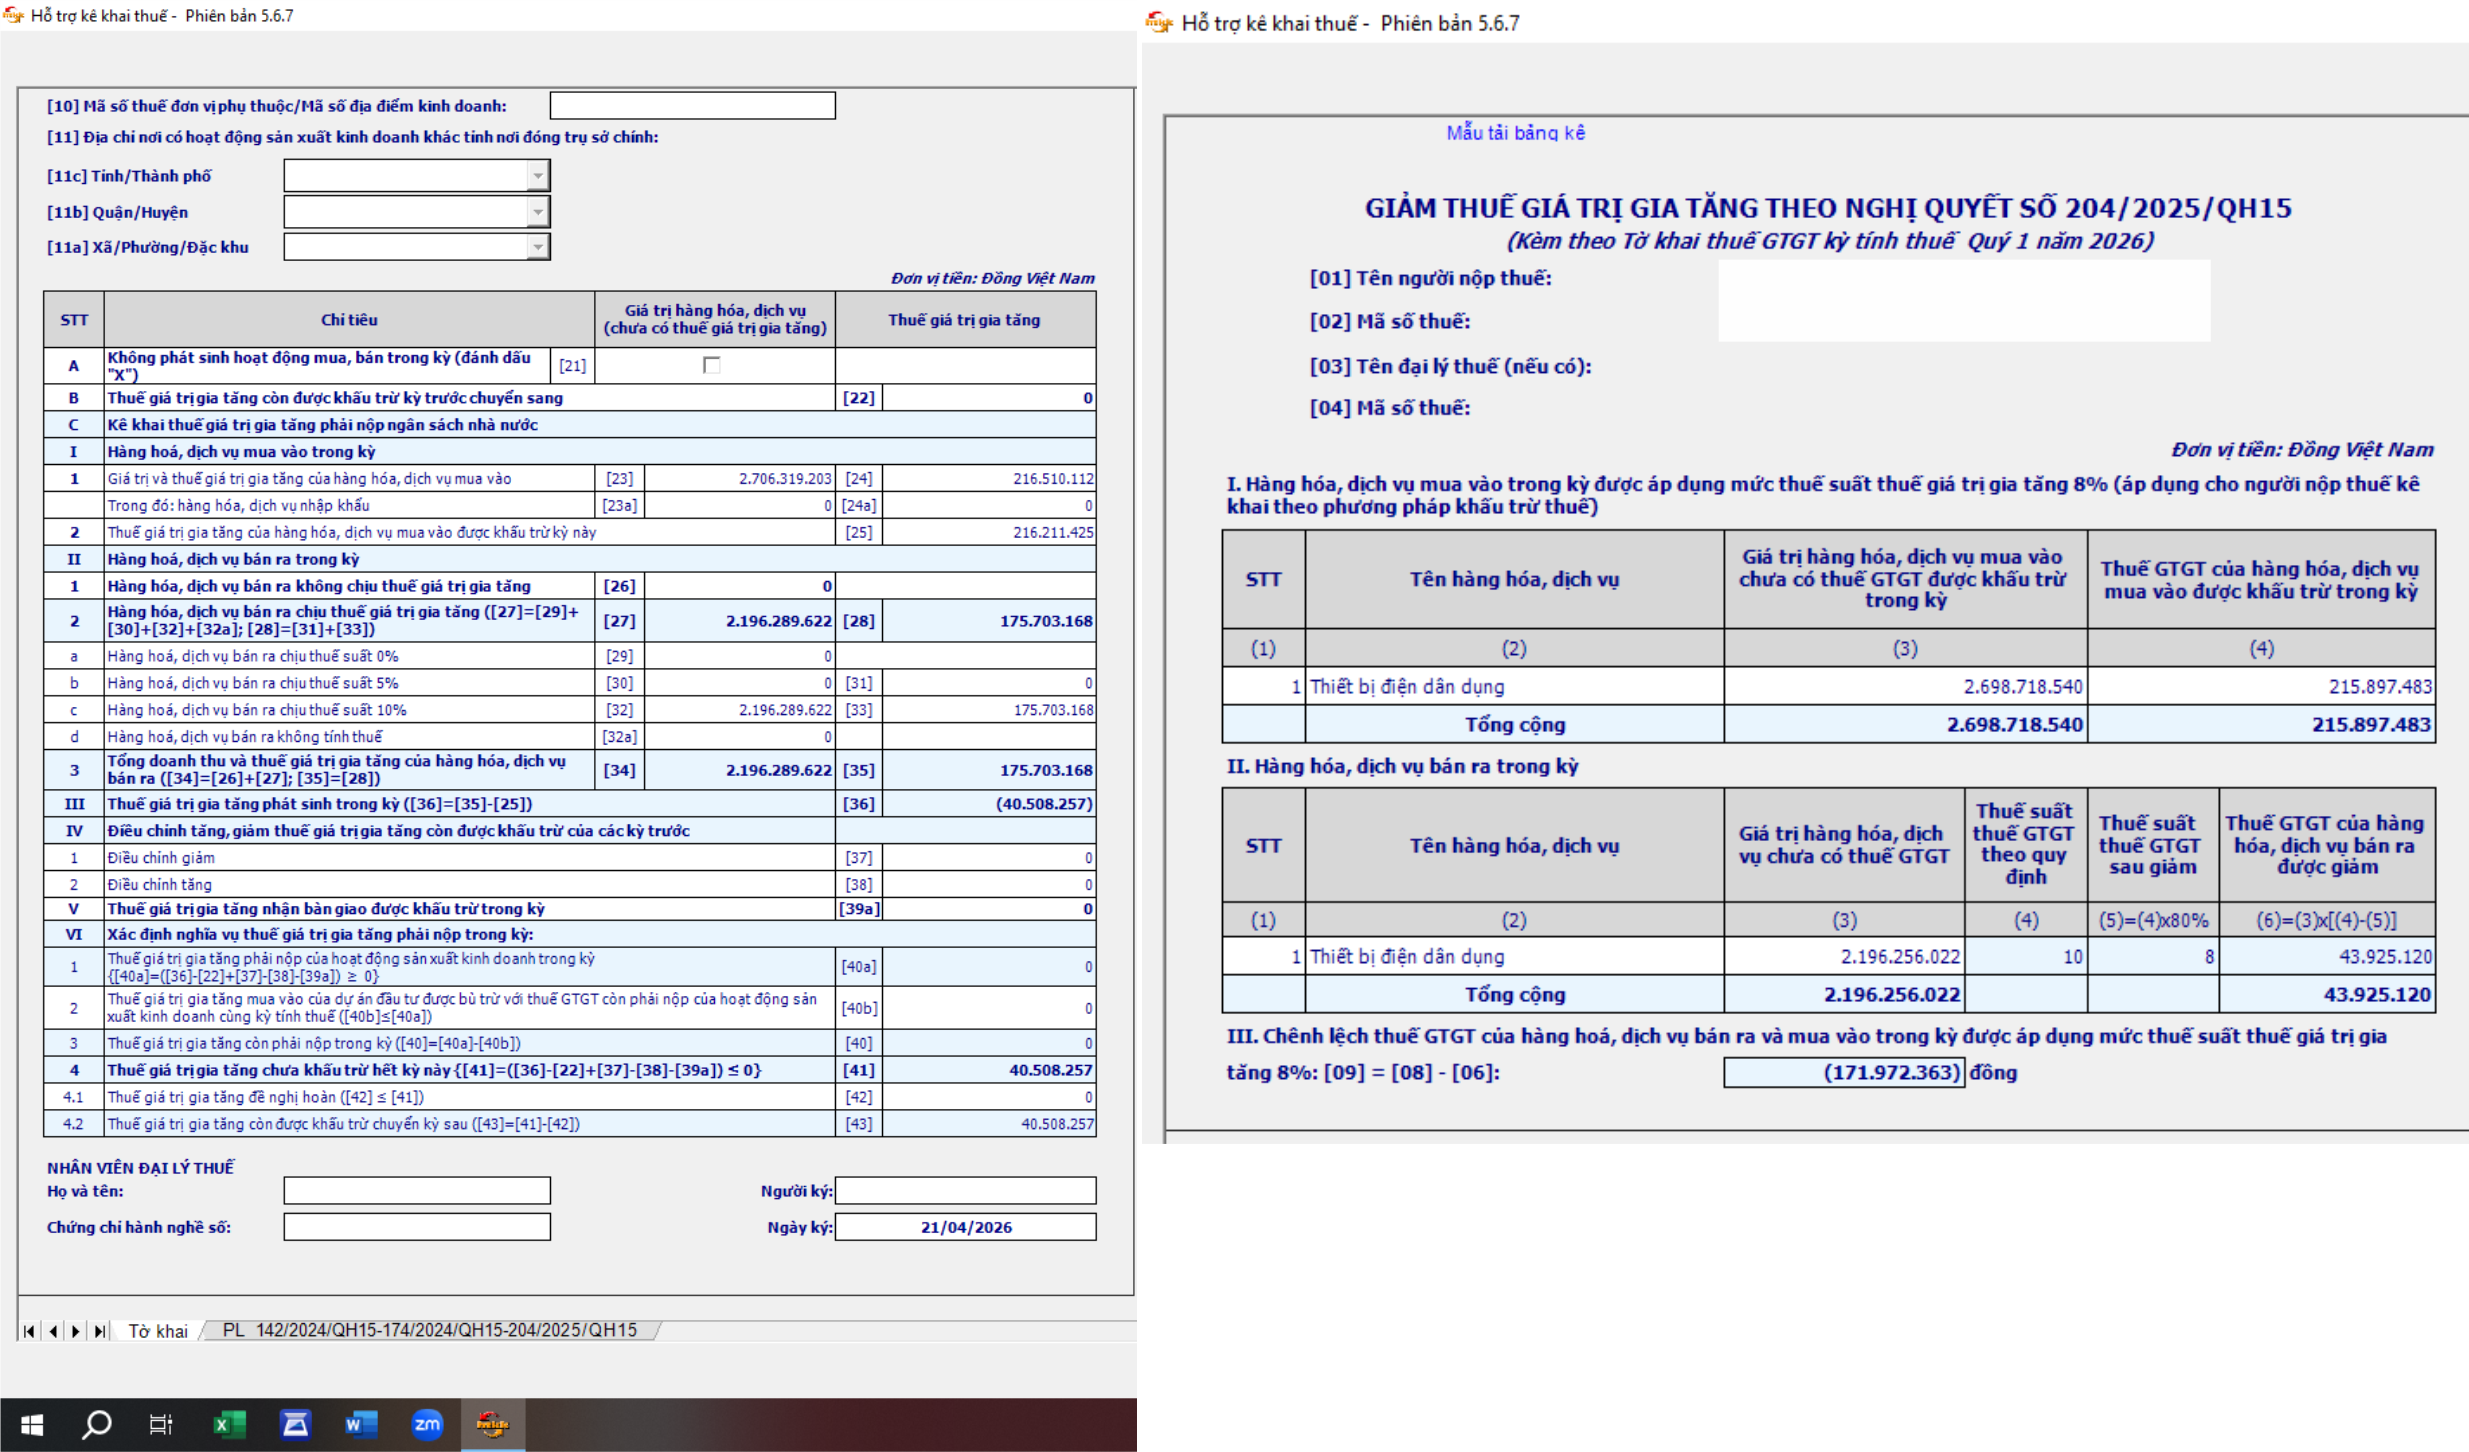
Để tiện theo dõi, các chỉ tiêu được thuyết minh như sau :
Chỉ tiêu [21] : Trong kỳ nếu không phát sinh doanh thu, chi phí kích vào ô kiểm.
Chỉ tiêu [22] : Thuế GTGT kỳ trước chuyển sang (cuối kỳ liền kề)
Chỉ tiêu [23], [24] : Doanh số, thuế GTGT hàng hóa, dịch vụ mua vào (chi phí)
[23a],[24a] : Doanh số, thuế GTGT hàng hóa, XNK mua vào
[25] : Thuế GTGT hợp lý do doanh nghiệp xác định được khấu trừ
Các chỉ tiêu [29], [30], [31], [32], [33], [32a] là doanh số bán ra, thuế VAT tương ứng. Lưu ý chỉ tiêu [32], [33] : Hàng hóa , dịch vụ bán ra chịu thuế suất 10% là tổng doanh thu, thuế VAT của hàng hóa, dịch vụ 2 loại thuế suất (8%+10%)
Chỉ tiêu [37], [38] là số điều chỉnh giảm, tăng của thuế GTGT của kỳ trước. Giá trị này là số lênh chệch khi bạn kê khai điều chỉnh thuế GTGT trong kỳ trước.
Chỉ tiêu [41] : Là số cơ học thuế GTGT phát sinh trong kỳ. Giá trị này =[36]-[25]-[22]. Chỉ tiêu [41] là số thuế GTGT chưa khấu trừ trong kỳ khai thuế
Chỉ tiêu [42] : Số thuế GTGT đề nghị hoàn lại cho doanh nghiệp.
Chỉ tiêu [43] : Số thuế GTGT được kết chuyển (khấu trừ) sang kỳ sau.
Phụ lục giảm thuế PL 142/2024 có các chỉ tiêu cần chú ý sau :
I- Hàng hóa, dịch vụ, giá trị, số thuế GTGT mua vào (8%) (cột 2,3,4)
II- Hàng hóa, dịch vụ, giá trị, số thuế GTGT bán ra (8%) (cột 2,3,4)
Doanh số hàng hóa, dịch vụ mua vào, bán ra sẽ được tự động cập nhật vào Tờ khai chính nên các bạn lưu ý điều chỉnh lại các chỉ tiêu [32], [33] tổng doanh thu thuế suất 8%+10% khi khai thuế.
Như vậy tóm lược nội dung chính trên tờ khai như sau :
- Đối với chi phí mua vào : Bạn khai báo doanh số, thuế GTGT mua vào tại chỉ tiêu [23], [24] . Chỉ tiêu [25] : Thuế GTGT xác định được khấu trừ là những khoản chi phí hợp lý tham gia vào hoạt động sản xuất kinh doanh. Giá trị tại chỉ tiêu [25] <=[24]
- Chỉ tiêu [29], [30], [31] : Giá trị hàng hóa, dịch vụ tương ứng thuế suất 0%, 5%;
- Chỉ tiêu [32], [33] : Tổng giá trị doanh thu hàng hóa, dịch vụ tương ứng thuế suất (8%+10%). Tại ô [32], [33] bạn sẽ khai báo sau khi khai phụ lục 142. Giá trị tại 2 ô này sẽ thay đổi do số bạn khai báo sẽ không trùng khớp với giá trị phần mềm đưa sang.
-
Chỉ tiêu [37], [38] : Số thuế GTGT đề nghị hoàn (giảm) hoặc phải nộp (tăng) trên tờ khai bổ sung kỳ trước liền kề.
- Chỉ tiêu [40] : Thuế GTGT phải nộp trong kỳ, được cộng cơ học từ các chỉ tiêu trên.
- Chỉ tiêu [41] : Thuế GTGT còn được khấu trừ chuyển kỳ sau. Nếu doanh nghiệp không có yêu cầu hoàn thuế (chỉ tiêu [42]) thì giá trị tại chỉ tiêu [41]= chỉ tiêu [43]
Như vậy, kê khai thuế GTGT trong kỳ bạn cần xác định chính xác các chỉ tiêu sau :
- Thuế giá trị gia tăng đầu kỳ. Nếu kỳ trước có thuế GTGT phải nộp thì chỉ tiêu này bạn để trống (0)
- Doanh số, thuế GTGT hàng hóa mua vào trong kỳ (Bạn xem bảng kê chi tiết hóa đơn mua vào có mã, không mã, máy tính tiền)
- Doanh số, thuế GTGT hàng hóa bán ra vào trong kỳ. Nếu doanh nghiệp có hóa đơn chiết khấu thanh toán thì bạn kê khai vào chỉ tiêu doanh thu trong kỳ (bạn xem chỉ tiêu 711 - Thu khác).
Các số liệu trên bạn cần tính toán dựa trên các bảng tính sau :
1- Bảng doanh thu, chi phí trong kỳ khai thuế : Bạn lưu ý các hóa đơn thay thế --> loại bỏ khi tính tổng. Số liệu được tính tổng trên 2 cột: Tổng tiền chưa thuế, tổng tiền thuế hóa đơn mua vào, bán ra các tháng trong kỳ tính thuế (Ví dụ : Quý 1 là các tháng 01/02/03). Bạn lưu ý hiện tại có 3 mẫu hóa đơn GTGT : Hóa đơn có mã số cơ quan thuế, hóa đơn không mã số cơ quan thuế (ví dụ : Hóa đơn xăng dầu, hóa đơn phí dịch vụ ngân hàng..), hóa đơn phát hành từ máy tính tiền. Vì vậy khi cập nhật số liệu vào Nhật ký-Sổ cái bạn rà soát cả 3 mẫu nêu trên.
2- Bảng Nhật ký-Sổ cái : Bạn thành lập thêm 1 cột ghi nhận thuế suất thuế GTGT hàng hóa, dịch vụ mua vào, bán ra. (Hình 2,3 - Thuế suất hàng hóa, dịch vụ bán ra, mua vào)
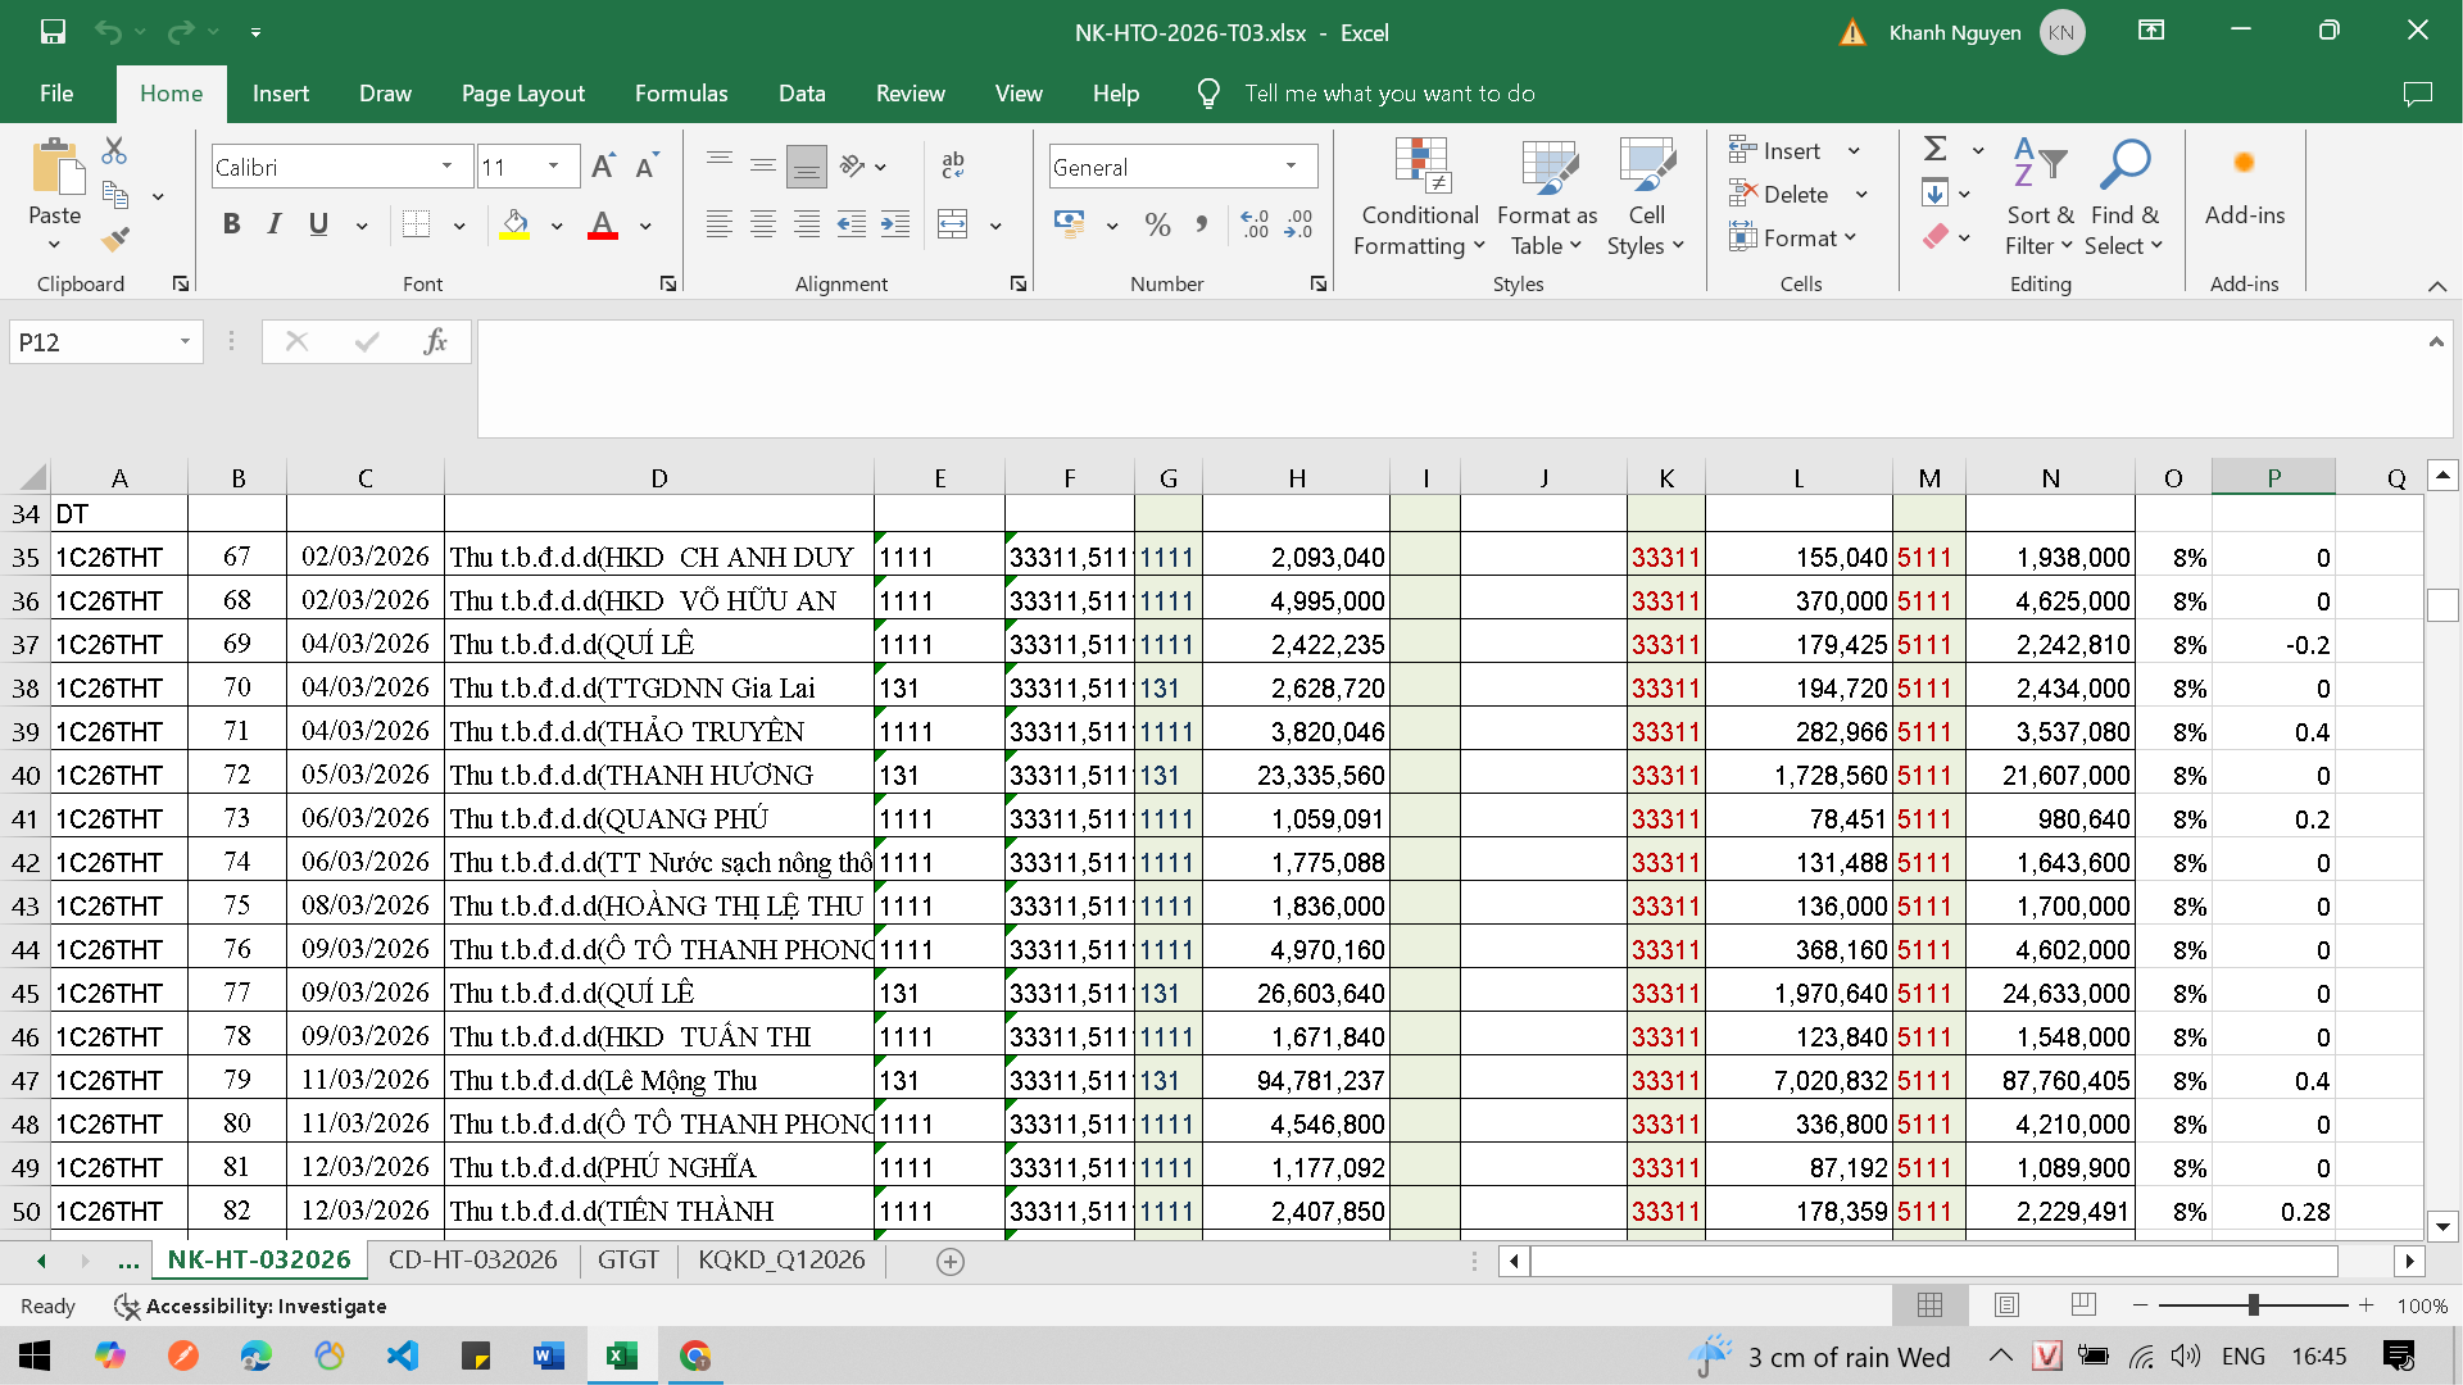
(Hình 2 - Thuế suất hàng hóa, dịch vụ bán ra)
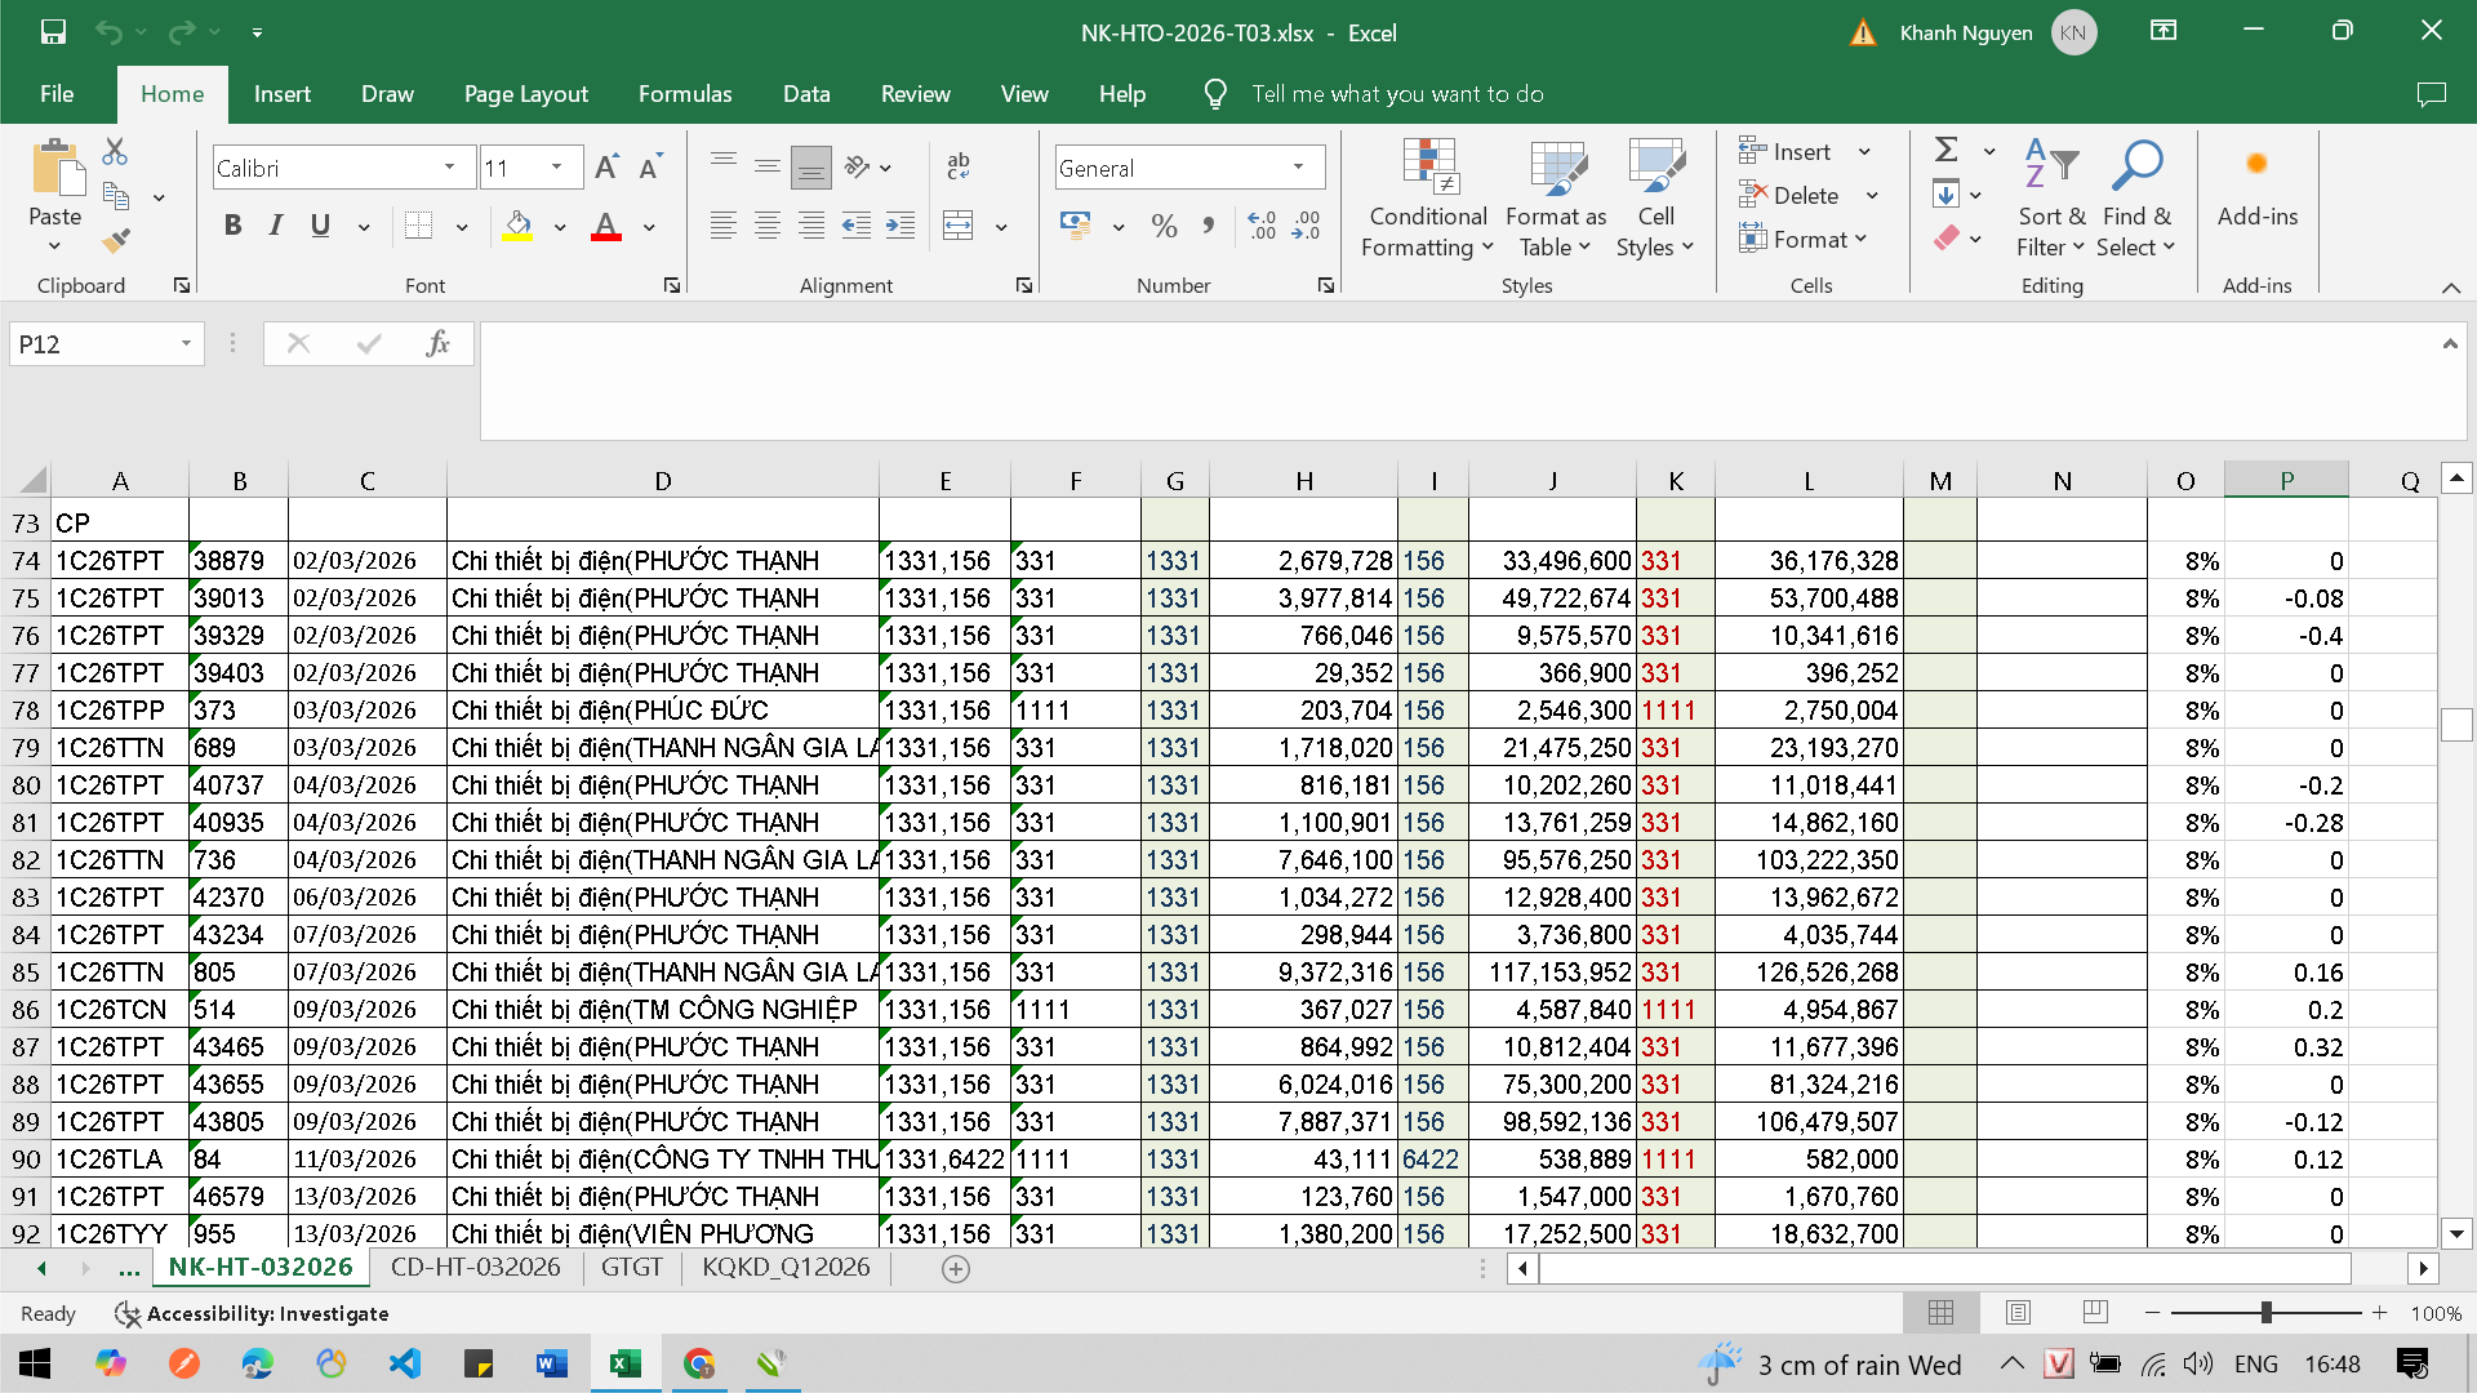
(Hình 3 - Thuế suất hàng hóa, dịch vụ mua vào)
a-Xác định thuế suất hàng hóa bán ra : Bạn dùng công thức =(N35*8%)-L35 (tại hàng 35) . Nếu kết quả sai lệch nhỏ hơn 1 thì ghi nhận thuế suất 8%. Nếu kết quả >1, bạn dùng công thức =(N35*10%)-L35, kiểm tra nếu sai lệch nhỏ hơn 1 thì ghi nhận thuế suất 10%. Ngoài 2 cách thử nêu trên, bạn cũng có thể ghi nhận thuế suất khác. Bạn lặp lại công thức cho các hàng doanh còn lại. Bạn cũng có thể dùng công thức =if() với các điều kiện loại trừ để gán thuế suất phù hợp.
b- Xác định thuế suất hàng hóa mua vào : Bạn dùng công thức =(J74*8%)-H74 (tại hàng 74). Tương tự như doanh thu hàng hóa, dịch vụ bán ra bạn ghi nhận thuế suất tương ứng.
c- Cách xác định thuế suất GTGT trên áp dụng cho 3 tháng trong kỳ tính thuế.
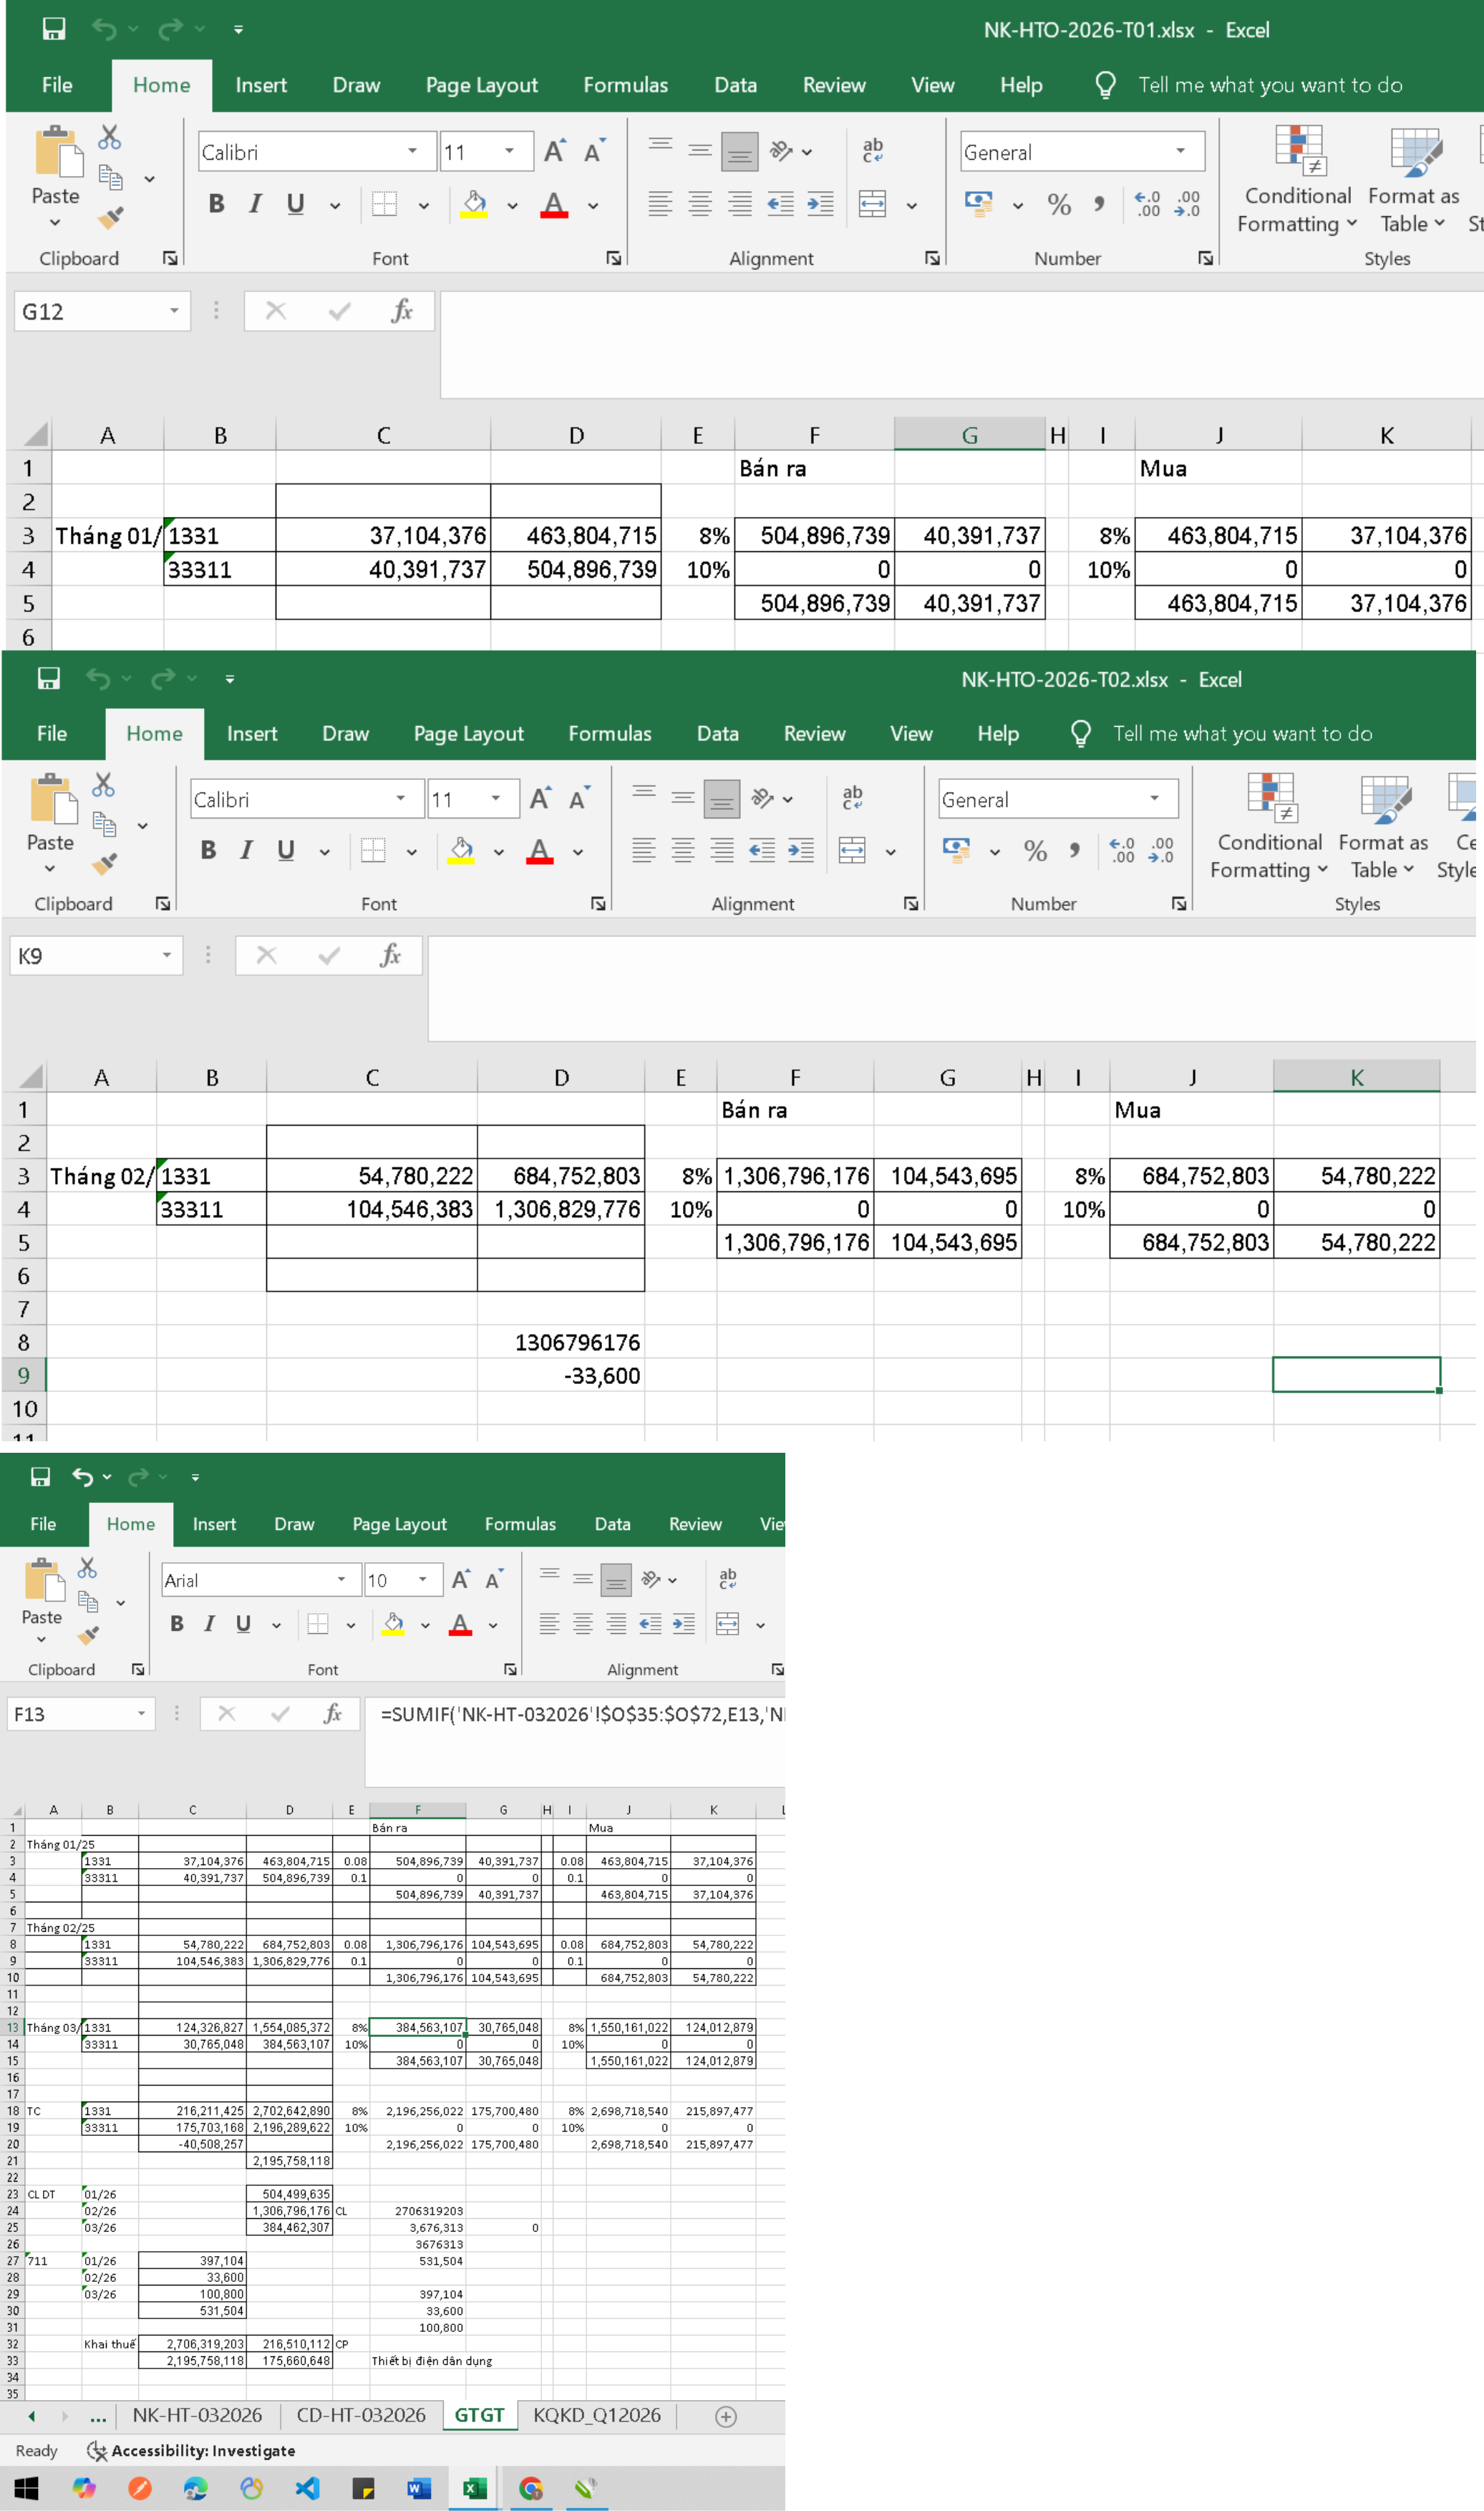
Hình 4 - Tổng hợp thuế suất hàng hóa, dịch vụ mua vào, bán ra trong kỳ
Bạn xác định doanh thu, thuế suất hàng hóa dịch vụ mua vào bán ra từng tháng như sau :
* Đối với hàng hóa, dịch vụ mua vào (TK 1331) :
Doanh thu : =SUMIF(TAIKHOAN_N1,B3,SOTIEN_N2)
Thuế GTGT : =SUMIF(TAIKHOAN_N1,B3,SOTIEN_N1)
Doanh thu tương ứng thuế suất : =SUMIF('NK-HT-022026'!$O$61:$O$86,I3,'NK-HT-022026'!$J$61:$J$86)
Thuế GTGT : =SUMIF('NK-HT-022026'!$O$61:$O$86,I3,'NK-HT-022026'!$H$61:$H$86)
* Đối với hàng hóa, dịch vụ bán ra (TK 33311) :
Doanh thu : =SUMIF(TAIKHOAN_C1,B4,SOTIEN_C2)
Thuế GTGT : =SUMIF(TAIKHOAN_C1,B4,SOTIEN_C1)
Doanh thu tương ứng thuế suất : =SUMIF('NK-HT-022026'!$O$39:$O$58,E3,'NK-HT-022026'!$N$39:$N$58)
Thuế GTGT : : =SUMIF('NK-HT-022026'!$O$39:$O$58,E3,'NK-HT-022026'!$L$39:$L$58)
Llưu ý hàm =sumif() : Các số tổng được tham chiếu từ hàng đầu tiên đến hàng cuối cùng thuế suất doanh thu, chi phí.
* Bảng tổng hợp ở tháng cuối cùng kỳ tính thuế tham chiếu đến 2 tháng đầu tiên cũng như có cách tính cho từng tháng như trên (Hình 4). Bạn dùng công thức cơ học tính doanh thu, chi phí phát sinh cho 3 tháng trong kỳ sẽ có được số tổng. Cuối cùng bạn copy rồi dán kết quả vào trong tờ khai thuế GTGT như sau :
- Doanh thu, thuế VAT hàng hóa, dịch vụ mua vào : Bạn dùng dữ liệu bảng danh sách hóa đơn hàng hóa dịch vụ mua vào khai thuế chỉ tiêu [23], [24]. Chỉ tiêu [25] : Bạn dùng số tổng hợp cells (K25). Đồng thời dùng số tổng cells (J18) để kê khai phụ lục 142/2024. Thuế GTGT tương ứng được cập nhật tại cột 4 phụ lục dùng kiểm tra. Lưu ý số thuế bạn kê khai có thể không bằng (=) số thuế đầu vào tại chỉ tiêu [25] do bạn có thể loại một số chi phí không hợp lý.
- Doanh thu, thuế VAT hàng hóa, dịch vụ bán ra : Căn cứ vào số tổng hợp (cells F18) tương ứng với thuế suất bạn kê khai vào phụ lục giảm thuế , tại cột 3 doanh số bán ra. Số thuế GTGT sẽ được tính tự động. Bạn dùng số này làm số kiểm tra trên cột 4 phụ lục 142. Bạn kê khai giá trị tương ứng từng thuế suất 0%, 5%. Vì chỉ tiêu [32], [33] doanh số, thuế GTGT bao gồm tổng 2 mức thuế suất nên bạn sử dụng số tổng cho 2 mức thuế suất này để kê khai. Trong kỳ nếu có doanh thu khác (chiết khấu thanh toán) thì bạn cộng vào tương ứng doanh thu, thuế suất.
Sau khi có kết quả doanh thu, thuế GTGT từng tháng, bạn có thể kiểm tra so sánh với số tổng trên bảng cân đối tài khoản. Các chênh lệch phải được tìm ra trước khi bạn kê khai chính thức. Cách kiểm tra như sau :
1- Doanh thu hàng hóa dịch vụ bán ra trên bảng tổng hợp = Tổng hàng hóa dịch vụ các tháng trong kỳ.
2- Thuế GTGT hàng hóa dịch vụ bán ra = số phát sinh Có tài khoản 33311 tháng cuối kỳ khai thuế.
3- Thuế GTGT hàng hóa dịch vụ mua vào = số phát sinh Nợ tài khoản 1331 tháng cuối kỳ khai thuế.
Bạn kết toán 2 tài khoản 1331 , 33311 sẽ có được giá trị thuế GTGT cuối kỳ khai thuế.